

Dia 88: NXDR fecha a cotar nos 2,23 dólares — Se o Citigroup prevê 2,85 dólares, porque é que o mercado não prevê?
Hoje é o 88º dia do meu estudo de caso contínuo sobre a Nextdoor, e hoje estou a analisar algo que deve ser encorajador para mim enquanto acionista.
A 17 de agosto de 2026, o analista do Citigroup, Jamesmichael Sherman-Lewis, manteve a Neutra para as ações da Nextdoor Holdings (NYSE: NXDR), mas aumentou o seu preço-alvo de:
$2.30 → $2.85
Isto representa um aumento de 23,9% na meta de preço.
Parece ótimo, não é?
Bem...
O NXDR terminou o dia de hoje por volta das $2.23.
E é aí que a coisa se torna interessante.
O Citigroup recomenda 2,85 dólares. O mercado recomenda os 2,23 dólares.
A um preço de 2,23 dólares, a NXDR necessitaria de valorizar aproximadamente:
27.8%
atingir a meta de 2,85 dólares do Citigroup.
Esta é uma diferença substancial entre o que um importante analista de Wall Street acredita que a Nextdoor poderia valer e o que os investidores estão atualmente dispostos a pagar.
E no 88º dia, isto leva-me à pergunta óbvia:
Se o Citigroup vê um valor potencial de 2,85 dólares, porque é que o mercado não o vê?
Não ignore a palavra “neutro”
O Citigroup elevou a meta.
Mas não atualizou a recomendação do NXDR para Compra.
A classificação manteve-se Neutra.
Isso é importante.
Aumentar o objetivo sugere que o analista vê um potencial de valor maior do que antes.
Manter-se neutro não significa propriamente sair a correr por Wall Street a gritar:
“COMPRE AO LADO!”
É mais ou menos assim:
“Há mais potencial aqui... mas ainda estamos a observar.”
Como acionista, compreendo esse sentimento.
O NXDR ainda está a cair 16,8% desde 10 de agosto
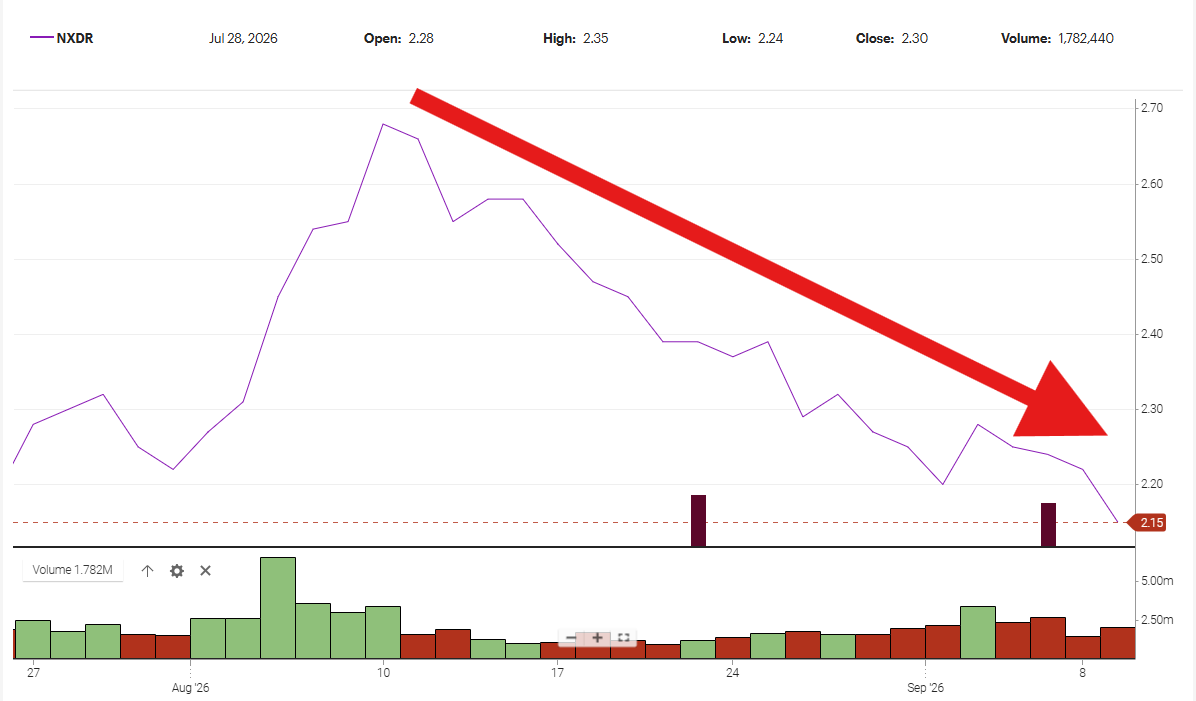
A 10 de agosto, as ações da NXDR fecharam a rondar os 2,68 dólares.
Hoje terminou em $2.23.
Isto é:
Perda de 0,45 dólares por ação.
Ou aproximadamente:
16.8%
Considerando aproximadamente 387 milhões de ações como uma aproximação de número constante de ações, esta queda de 0,45 dólares representa aproximadamente:
Capitalização bolsista de 174 milhões de dólares.
Isto representa uma melhoria em relação à queda de aproximadamente 205 milhões de dólares que calculei quando as ações da NXDR estavam a ser negociadas a 2,15 dólares.
Mas ainda estamos a falar de aproximadamente 174 milhões de dólares em valor de mercado em comparação com 10 de agosto.
Isso chama-me a atenção.
Os mercados oscilam, o número de ações muda e um mês de desempenho das ações não comprova se um CEO ou uma estratégia está a ter sucesso ou a falhar.
Mas os accionistas podem certamente perguntar-se porque é que o mercado não está a atribuir à Nextdoor o valor que o Citigroup aparentemente acredita ser possível.
Onde está a desconexão?
Se os analistas acreditam que o Nextdoor vale mais...
Se a gestão acredita que a estratégia está a funcionar...
Se a publicidade está a crescer...
Se a estratégia para as pequenas empresas gerar valor...
Se a pesquisa com inteligência artificial melhorar a plataforma...
Se as recomendações verificadas diferenciarem o Nextdoor...
Porque é que o mercado não está a comprar esta história?
Talvez o mercado esteja errado.
Talvez o Citigroup esteja a ser demasiado optimista.
Ou talvez os investidores vejam o potencial da Nextdoor, mas ainda não estejam convencidos de que a liderança possa transformar esse potencial em valor sustentável para os acionistas.
É essa a possibilidade que me interessa.
E quanto à recompra de ações de 100 milhões de dólares?
Isto torna a minha recente questão sobre o programa de recompra de ações da Nextdoor ainda mais interessante.
A Nextdoor detém uma autorização de recompra de ações no valor de 100 milhões de dólares.
No entanto, a empresa não recomprou qualquer ação durante o segundo trimestre de 2026.
Junte os números:
Preço de fecho do NXDR: 2,23 dólares.
Objectivo do Citigroup: 2,85 dólares.
Diferença: 0,62 dólares
Potencial de valorização: ~27,8%.
Autorização de recompra: 100 milhões de dólares.
Se o Conselho e a administração da Nextdoor acreditam mesmo que a empresa vale muito mais do que 2,23 dólares:
A que preço a Nextdoor considera que a Nextdoor é uma pechincha?
Não estou a sugerir que a administração gaste cegamente 100 milhões de dólares amanhã.
A alocação de capital não é assim tão simples.
Mas a administração já tem autorização para recomprar ações.
Se a liderança acredita que a NXDR está significativamente subvalorizada, a compra de ações é uma forma de demonstrar essa convicção.
Dia 88: Menos narrativa. Mais criação de valor.
Nirav Tolia tem participado em vários podcasts.
O Nextdoor tem divulgado comunicados.
IA.
Vizinhos verificados.
Empresas locais.
Recomendações.
Publicidade.
Comunidade.
Confiança.
Excelente.
Mas, em última análise:
As decisões geram valor.
Não são podcasts.
Não são slogans.
Não são comunicados de imprensa.
Execução.
O Citigroup observa $2.85.
O mercado encerrou o dia de hoje em $2.23.
Isto representa uma diferença de 0,62 dólares — ou um potencial de valorização de quase 28%.
No final, alguém acaba por provar que estava certo.
E espero que seja o Citigroup
Isso é algo que por vezes se perde nos meus comentários.
Quero que o Nextdoor tenha sucesso.
Sou acionista.
Se o preço do NXDR subir de 2,23 dólares para 2,85 dólares — ou consideravelmente mais —, certamente não me queixarei.
Foi exatamente por isso que passei 88 dias a questionar a liderança, a comunicação, a responsabilidade, a monetização e o valor para o acionista.
Quero que a Nextdoor perceba o potencial que as pessoas continuam a dizer aos acionistas que existe.
Assim, no 88º dia, a minha pergunta para o Nextdoor é simples:
Se o Citigroup vê os 2,85 dólares, quanto vê a Nextdoor?
Mais importante ainda:
O que está a liderança a fazer para reduzir a diferença entre o valor potencial e o valor real para o acionista?
Porque os acionistas não podem gastar as metas de preço.
Nós possuímos as ações que estão a ser negociadas de facto.
Acompanhe o meu estudo de caso contínuo do Nextdoor em NielFlamm.com/blog.