
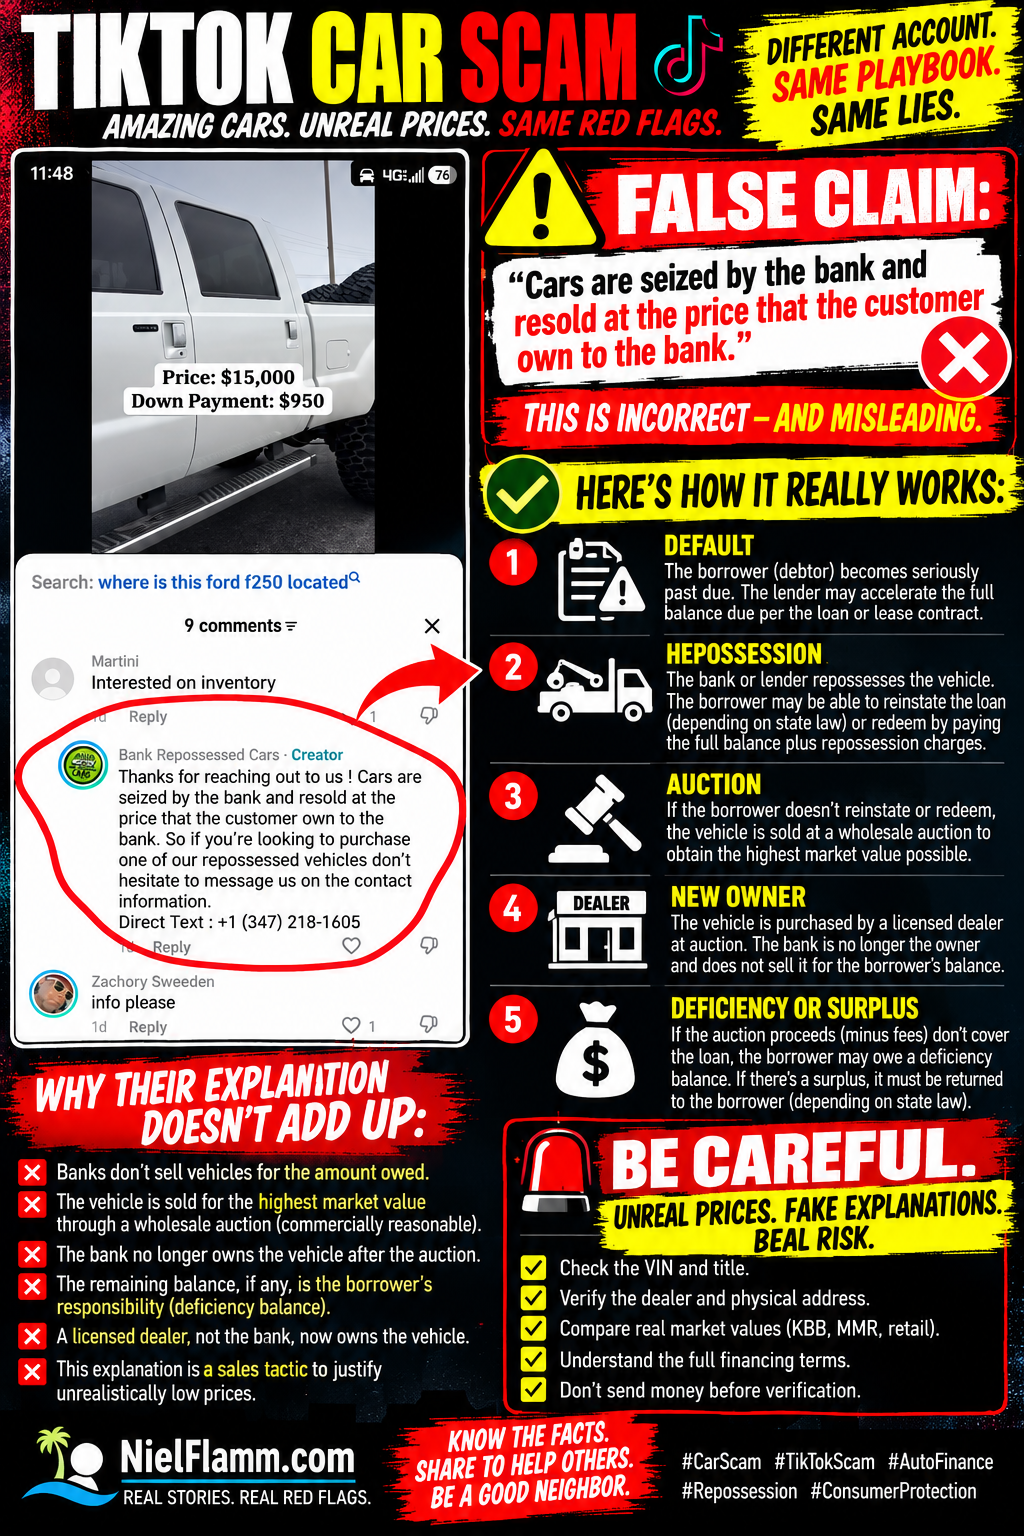
Tenho acompanhado outra conta TikTok que anuncia veículos "retomados pelos bancos" a preços incrivelmente baixos. Desta vez, reparei em algo nos comentários que merece um post à parte.
A conta respondeu a alguém interessado num veículo com a seguinte explicação:
“Os carros são apreendidos pelo banco e revendidos pelo preço que o cliente deve ao banco.”
Por outras palavras, a conta parece estar a informar os potenciais compradores que os bancos retomam veículos e depois vendem-nos pelo saldo devedor do cliente anterior.
Esta não é uma descrição precisa do processo normal de retoma e destino de bens.
Esta é uma área em que tenho bastante experiência profissional.
Primeiro, vamos falar sobre o que é, de facto, a retoma de posse
Um banco, cooperativa de crédito, financeira automóvel própria ou outra instituição financeira geralmente não retoma um veículo simplesmente porque deseja tornar-se um concessionário de automóveis usados com desconto.
O veículo é uma garantia que assegura uma obrigação financeira.
Quando um mutuário — frequentemente chamado de devedor — não cumpre o contrato de financiamento ou de leasing, o credor pode ter o direito contratual e legal de retomar o veículo. O momento exato em que isso pode acontecer e quais as notificações necessárias dependem do contrato e da legislação estadual. A FTC (Federal Trade Commission dos EUA) observa que, em muitos estados, o credor pode retomar o veículo assim que o mutuário entra em incumprimento, e a falta de pagamento das prestações é uma forma comum de incumprimento. Conselho ao Consumidor
As leis estaduais variam significativamente, pelo que não estou a apresentar um procedimento único como universal em todos os 50 estados.
Mas a explicação do TikTok não corresponde ao funcionamento básico da economia.
A reintegração e o resgate ocorrem antes da venda
Após a retoma do bem, o devedor pode ainda ter direitos.
Dependendo da legislação estadual e do contrato, o mutuário pode ter a oportunidade de reativar o empréstimo, regularizando os pagamentos em atraso e pagando as despesas permitidas relacionadas com a retoma do bem.
Noutras circunstâncias, o mutuário poderá ter o direito de resgatar o veículo pagando o montante total exigido, juntamente com as despesas de retoma aplicáveis.
O CFPB distingue especificamente estes conceitos. Alguns estados permitem a regularização ou o restabelecimento de um empréstimo após a retoma do veículo, enquanto a remissão geralmente envolve o pagamento do montante total do empréstimo mais os custos de retoma antes da venda do veículo. (Consumer Financial Protection Bureau)
Assim sendo, a retoma de posse não significa automaticamente:
O banco apreende o carro → o banco revê o saldo restante → uma pessoa aleatória consegue um negócio incrível.
Existe um processo.
De seguida, surge a questão da destinação do veículo
Caso o mutuário não regularize ou resgate o empréstimo, quando estas opções forem aplicáveis, o mutuante poderá dispor da garantia.
F
No mundo do financiamento automóvel, os veículos retomados são geralmente negociados através de canais grossistas, incluindo leilões de concessionários. Mas, para sermos precisos, as diretrizes federais referem que um credor pode vender um veículo retomado através de uma venda pública ou privada, dependendo da legislação aplicável e das circunstâncias. Conselho ao Consumidor
De acordo com o artigo 9.º do Código Comercial Uniforme, todos os aspetos da alienação da garantia por um credor garantido devem ser comercialmente razoáveis. Uma venda pode ser considerada razoável quando realizada da forma habitual num mercado reconhecido, ao preço de mercado vigente ou de acordo com as práticas comerciais razoáveis entre os negociantes deste tipo de bens. Instituto de Informação Jurídica
Esta é uma distinção extremamente importante.
O objetivo não é:
“O Bob deve 5.850 dólares, por isso vamos vender o carro de 35.000 dólares do Bob por 5.850 dólares.”
O saldo em dívida do empréstimo e o valor de mercado do veículo são dois valores diferentes.
É aí que a explicação do TikTok realmente se desmorona
Reflita sobre as implicações do que este relato está a dizer.
Suponha que alguém financiou um veículo de 60.000 dólares.
Anos depois, o veículo ainda vale 30.000 dólares.
Mas o devedor, por acaso, só devia 6.000 dólares quando o veículo foi retomado.
De acordo com a explicação neste comentário do TikTok, o banco basicamente revenderia o veículo pelo valor que o cliente devia.
Por que razão um credor transformaria voluntariamente um ativo de 30.000 dólares num de 6.000 dólares?
Não é assim que funciona uma alienação comercialmente razoável.
O veículo é vendido, o valor arrecadado é aplicado de acordo com as normas em vigor e, de seguida, a conta é conciliada. De acordo com o artigo 9.º do Código Comercial Uniforme (UCC), as despesas razoáveis de alienação são geralmente deduzidas do montante arrecadado, seguidas da liquidação da obrigação garantida e de outras reivindicações permitidas. Instituto de Informação Jurídica
E depois descobrimos se há uma deficiência ou um excedente.
O que é um balanço de deficiência?
É aqui que o meu mundo anterior entra em cena.
Admita que o devedor deve:
$25,000
O veículo é retomado e, por fim, vendido por:
$18,000
São ainda permitidas despesas de retoma de posse, armazenamento, leilão ou outras despesas de alienação.
Após a aplicação dos fundos, há ainda dívidas a pagar.
Este é o equilíbrio da deficiência.
O CFPB define um saldo em dívida como a diferença entre o montante remanescente do empréstimo, acrescido das taxas de retoma aplicáveis, e o montante que o credor recebe com a venda do veículo. Dependendo da legislação estadual e se o credor cumpriu os requisitos aplicáveis, o devedor pode continuar responsável por esse saldo .
O contrário também pode acontecer.
Se a alienação gerar mais dinheiro do que a dívida e as despesas permitidas, pode haver um excedente, que geralmente deve ser devolvido ao devedor. Instituto de Informação Jurídica
Essa é mais uma razão pela qual a afirmação no comentário do TikTok não faz sentido.
O saldo em dívida não determina o preço de revenda do veículo.
Como é que eu sei isso?
Isto não é algo que tenha aprendido ontem no Google.
Na minha vida profissional anterior, trabalhei para uma empresa de financiamento automóvel cativa— a subsidiária financeira de um grande fabricante europeu de automóveis importados.
Desempenhei lá diversas funções diferentes.
Comecei na área de cobrança primária, trabalhando com contratos de retalho em incumprimento em diferentes fases e situações.
Eu geria uma equipa de atendimento ao cliente receptivo.
Ajudei a configurar um discador preditivo.
Trabalhei no setor de crédito ao consumo, concedendo crédito através de concessionários parceiros franchisados.
E uma das minhas outras funções era na área das perdas/deficiências.
Isto significava lidar com perdas totais, cobrar saldos de perdas totais e de saldos de recuperação de bens, e atender chamadas pós-recuperação depois de o credor assumir a posse da garantia.
Assim, quando li:
“Os carros são apreendidos pelo banco e revendidos pelo preço que o cliente deve ao banco.”
Não vejo apenas erros gramaticais questionáveis.
Vejo uma explicação sobre o financiamento automóvel que não corresponde ao processo com que trabalhei durante anos.
Há outro problema: “Imóvel retomado pelo banco” não explica um desconto tão grande
Isto é importante porque o relatório utiliza a história da retoma de posse para explicar preços que parecem drasticamente abaixo dos valores normais de mercado.
Se alguém me disser:
“Está barato porque foi retomado pelo banco.”
Isso não é suficiente.
A retoma de posse não elimina o valor de mercado de um automóvel.
A palavra leilão também não .
Os valores grossistas são geralmente mais baixos do que os valores retalhistas — é assim que os revendedores conseguem adquirir stock, recondicioná-lo, cobrir as despesas gerais e, com sorte, obter lucro.
Mas "por atacado" não é sinónimo de tudo o que o anterior devedor devia.
São conceitos completamente diferentes.
Por isso, tenho comparado estes preços do TikTok com os valores de venda ao público da KBB e, quando existe informação fidedigna específica para cada veículo, com os preços de venda por grosso/MMR.
E quanto àquela F-250 de 15.000 dólares...
O vídeo que contém este comentário mostra uma Ford F-250 anunciada em:
Preço: 15.000 dólares
Entrada: 950 dólares
A própria sugestão de pesquisa do TikTok pergunta:
“Onde está localizada essa Ford F250?”
Antes que alguém envie 950 dólares, gostaria de ter muito mais informações.
Qual é o ano?
Compostura?
Motor?
Quilometragem?
VIN?
Qual o estado do título?
Histórico de acidentes?
Localização física?
Nome comercial legal do revendedor?
Número de licença do revendedor?
Quem é o verdadeiro proprietário do camião?
Quais são as condições de financiamento completas?
E se este veículo foi supostamente retomado por um banco, gostaria especialmente de saber como é que o vendedor o obteve e porque é que o seu preço actual é o que é.
"Porque era isso que o cliente anterior devia" não é uma explicação satisfatória.
Um credor de boa reputação tem outra obrigação: a razoabilidade comercial
Esta parte não deve ser descurada.
Um credor não pode simplesmente desfazer-se de um bem retomado por um valor arbitrário e depois passar a enorme diferença para o antigo devedor como um saldo devedor.
A alienação deve cumprir os requisitos legais aplicáveis, incluindo a exigência do Código Comercial Uniforme (UCC) de que seja comercialmente razoável. Instituto de Informação Jurídica
Isto protege mais do que apenas o credor.
Isto também é importante para o mutuário.
Imagine dever 30.000 dólares por um veículo que vale 28.000 dólares.
Se o credor pudesse vender arbitrariamente o imóvel a alguém por 5.000 dólares e depois exigir aproximadamente 25.000 dólares ao devedor, isso criaria um problema evidente.
Esta é uma das razões pelas quais a forma como os bens recuperados são alienados é importante.
Tenha cuidado quando a explicação faz parte da estratégia de vendas
Quero fazer uma distinção importante.
Uma explicação questionável num comentário do TikTok não estabelece, por si só, todos os factos sobre a pessoa ou conta por detrás dela.
Mas posso avaliar a declaração que publicaram.
E a afirmação de que os carros retomados são simplesmente revendidos "ao preço que o cliente deve ao banco" é materialmente inconsistente com a forma como as instituições financeiras idóneas geralmente se desfazem dos veículos retomados.
Isto é significativo quando esta mesma explicação está a ser oferecida a pessoas que perguntam sobre automóveis excepcionalmente baratos.
É mais um motivo para eu verificar tudo de forma independente antes de enviar um depósito.
Não espere que o vendedor explique porque é que a oferta incrível que está a oferecer é legítima.
Verifique o VIN.
Confira o título.
Consulte o revendedor.
Verifique o endereço físico.
Verifique a licença do revendedor.
Verifique o valor de mercado.
Verifique o financiamento.
E se a explicação de como funciona a retoma de posse não fizer sentido?
Faça mais perguntas, não menos.
Na verdade, já trabalhei neste processo desde cobranças a processos pendentes em casos de retoma de posse.
Desta vez, o algoritmo do TikTok invadiu diretamente o meu antigo escritório.
Tem alguma dúvida sobre retomas de posse, saldos devedores, financiamento automóvel ou alguma destas ofertas suspeitas de automóveis nas redes sociais? Entre em contacto por mensagem direta ou envie um e-mail para niel@nielflamm.com.
