

Dia 88: NXDR fecha a cotar nos 2,23 dólares — Se o Citigroup prevê 2,85 dólares, porque é que o mercado não prevê?
Hoje é o 88º dia do meu estudo de caso contínuo sobre a Nextdoor, e hoje estou a analisar algo que deve ser encorajador para mim enquanto acionista.
A 17 de agosto de 2026, o analista do Citigroup, Jamesmichael Sherman-Lewis, manteve a Neutra para as ações da Nextdoor Holdings (NYSE: NXDR), mas aumentou o seu preço-alvo de:
$2.30 → $2.85
Isto representa um aumento de 23,9% na meta de preço.
Parece ótimo, não é?
Bem...
O NXDR terminou o dia de hoje por volta das $2.23.
E é aí que a coisa se torna interessante.
O Citigroup recomenda 2,85 dólares. O mercado recomenda os 2,23 dólares.
A um preço de 2,23 dólares, a NXDR necessitaria de valorizar aproximadamente:
27.8%
atingir a meta de 2,85 dólares do Citigroup.
Esta é uma diferença substancial entre o que um importante analista de Wall Street acredita que a Nextdoor poderia valer e o que os investidores estão atualmente dispostos a pagar.
E no 88º dia, isto leva-me à pergunta óbvia:
Se o Citigroup vê um valor potencial de 2,85 dólares, porque é que o mercado não o vê?
Não ignore a palavra “neutro”
O Citigroup elevou a meta.
Mas não atualizou a recomendação do NXDR para Compra.
A classificação manteve-se Neutra.
Isso é importante.
Aumentar o objetivo sugere que o analista vê um potencial de valor maior do que antes.
Manter-se neutro não significa propriamente sair a correr por Wall Street a gritar:
“COMPRE AO LADO!”
É mais ou menos assim:
“Há mais potencial aqui... mas ainda estamos a observar.”
Como acionista, compreendo esse sentimento.
O NXDR ainda está a cair 16,8% desde 10 de agosto
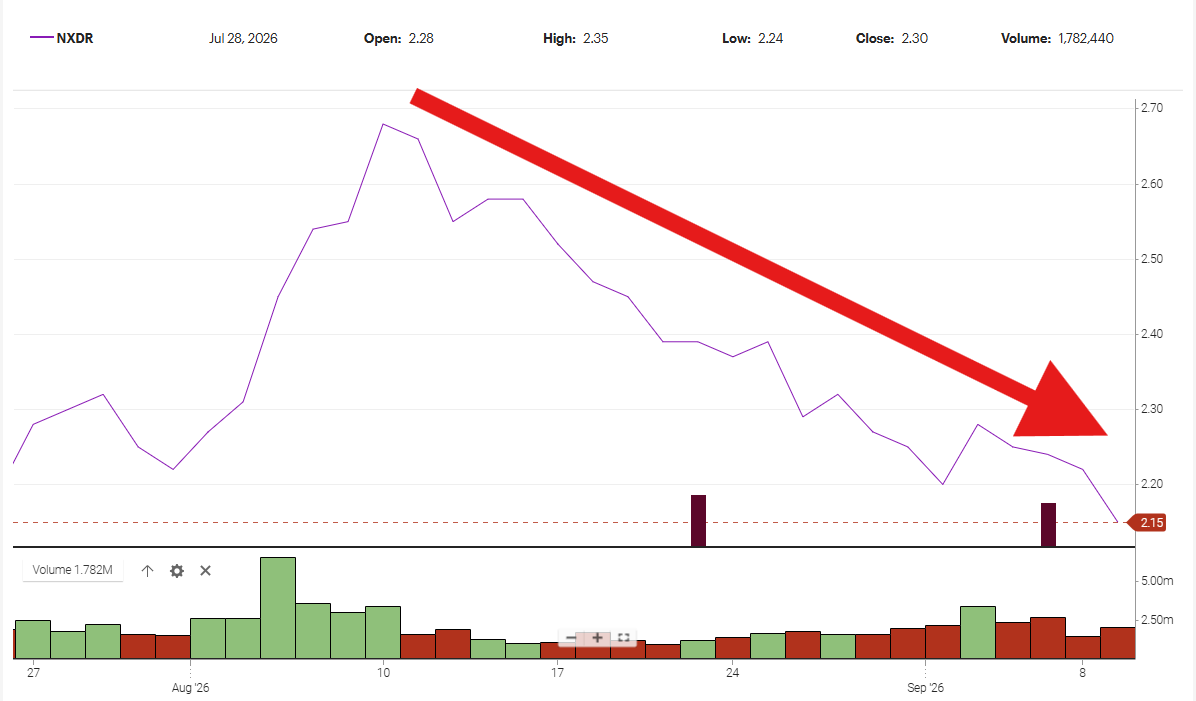
A 10 de agosto, as ações da NXDR fecharam a rondar os 2,68 dólares.
Hoje terminou em $2.23.
Isto é:
Perda de 0,45 dólares por ação.
Ou aproximadamente:
16.8%
Considerando aproximadamente 387 milhões de ações como uma aproximação de número constante de ações, esta queda de 0,45 dólares representa aproximadamente:
Capitalização bolsista de 174 milhões de dólares.
Isto representa uma melhoria em relação à queda de aproximadamente 205 milhões de dólares que calculei quando as ações da NXDR estavam a ser negociadas a 2,15 dólares.
Mas ainda estamos a falar de aproximadamente 174 milhões de dólares em valor de mercado em comparação com 10 de agosto.
Isso chama-me a atenção.
Os mercados oscilam, o número de ações muda e um mês de desempenho das ações não comprova se um CEO ou uma estratégia está a ter sucesso ou a falhar.
Mas os accionistas podem certamente perguntar-se porque é que o mercado não está a atribuir à Nextdoor o valor que o Citigroup aparentemente acredita ser possível.
Onde está a desconexão?
Se os analistas acreditam que o Nextdoor vale mais...
Se a gestão acredita que a estratégia está a funcionar...
Se a publicidade está a crescer...
Se a estratégia para as pequenas empresas gerar valor...
Se a pesquisa com inteligência artificial melhorar a plataforma...
Se as recomendações verificadas diferenciarem o Nextdoor...
Porque é que o mercado não está a comprar esta história?
Talvez o mercado esteja errado.
Talvez o Citigroup esteja a ser demasiado optimista.
Ou talvez os investidores vejam o potencial da Nextdoor, mas ainda não estejam convencidos de que a liderança possa transformar esse potencial em valor sustentável para os acionistas.
É essa a possibilidade que me interessa.
E quanto à recompra de ações de 100 milhões de dólares?
Isto torna a minha recente questão sobre o programa de recompra de ações da Nextdoor ainda mais interessante.
A Nextdoor detém uma autorização de recompra de ações no valor de 100 milhões de dólares.
No entanto, a empresa não recomprou qualquer ação durante o segundo trimestre de 2026.
Junte os números:
Preço de fecho do NXDR: 2,23 dólares.
Objectivo do Citigroup: 2,85 dólares.
Diferença: 0,62 dólares
Potencial de valorização: ~27,8%.
Autorização de recompra: 100 milhões de dólares.
Se o Conselho e a administração da Nextdoor acreditam mesmo que a empresa vale muito mais do que 2,23 dólares:
A que preço a Nextdoor considera que a Nextdoor é uma pechincha?
Não estou a sugerir que a administração gaste cegamente 100 milhões de dólares amanhã.
A alocação de capital não é assim tão simples.
Mas a administração já tem autorização para recomprar ações.
Se a liderança acredita que a NXDR está significativamente subvalorizada, a compra de ações é uma forma de demonstrar essa convicção.
Dia 88: Menos narrativa. Mais criação de valor.
Nirav Tolia tem participado em vários podcasts.
O Nextdoor tem divulgado comunicados.
IA.
Vizinhos verificados.
Empresas locais.
Recomendações.
Publicidade.
Comunidade.
Confiança.
Excelente.
Mas, em última análise:
As decisões geram valor.
Não são podcasts.
Não são slogans.
Não são comunicados de imprensa.
Execução.
O Citigroup observa $2.85.
O mercado encerrou o dia de hoje em $2.23.
Isto representa uma diferença de 0,62 dólares — ou um potencial de valorização de quase 28%.
No final, alguém acaba por provar que estava certo.
E espero que seja o Citigroup
Isso é algo que por vezes se perde nos meus comentários.
Quero que o Nextdoor tenha sucesso.
Sou acionista.
Se o preço do NXDR subir de 2,23 dólares para 2,85 dólares — ou consideravelmente mais —, certamente não me queixarei.
Foi exatamente por isso que passei 88 dias a questionar a liderança, a comunicação, a responsabilidade, a monetização e o valor para o acionista.
Quero que a Nextdoor perceba o potencial que as pessoas continuam a dizer aos acionistas que existe.
Assim, no 88º dia, a minha pergunta para o Nextdoor é simples:
Se o Citigroup vê os 2,85 dólares, quanto vê a Nextdoor?
Mais importante ainda:
O que está a liderança a fazer para reduzir a diferença entre o valor potencial e o valor real para o acionista?
Porque os acionistas não podem gastar as metas de preço.
Nós possuímos as ações que estão a ser negociadas de facto.
Acompanhe o meu estudo de caso contínuo do Nextdoor em NielFlamm.com/blog.

Dia 83: A Nextdoor tem 100 milhões de dólares para recompra de ações. Então, porque não está a comprar?
Hoje é o 83º dia do meu estudo de caso contínuo sobre o Nextdoor.
Hoje quero falar de algo diferente:
Ações da NXDR.
Mais especificamente, se a liderança da Nextdoor acredita que a empresa está subvalorizada e acredita firmemente na sua direção, porque não está a comprar agressivamente as suas próprias ações a estes preços?
Antes que alguém se apresse a comentar com uma correcção, deixem-me fazer eu uma.
A Nextdoor TEM um programa de recompra de ações.
E comprou ações.
De acordo com os documentos da Nextdoor arquivados na SEC, durante o primeiro semestre de 2026, a empresa recomprou e cancelou aproximadamente 17 milhões de ações por 28,7 milhões de dólares, a um preço médio de 1,69 dólares por ação.
Mas eis a parte que acho interessante:
Durante o segundo trimestre de 2026, a Nextdoor não recomprou qualquer ação.
E, a 30 de junho, a empresa ainda tinha 100 milhões de dólares disponíveis ao abrigo da sua atual autorização de recompra de ações.
Portanto, a minha questão não é:
Porque é que o Nextdoor não oferece recompra?
A minha pergunta é:
Por que razão não o está a usar agora?
A Nextdoor reportou 378 milhões de dólares em caixa, equivalentes de caixa e títulos negociáveis no final do segundo trimestre.
O Conselho já autorizou até 100 milhões de dólares para recompra de ações até junho de 2028.
Entretanto, a NXDR tem sido recentemente negociada na faixa dos 2 dólares.
Se a administração acredita que a estratégia da Nextdoor está a funcionar...
Se a administração acredita que o mercado está a subvalorizar a empresa...
Se a administração acredita que todos estes novos produtos, iniciativas para pequenas empresas, recursos de IA e estratégias de publicidade vão gerar valor substancial no futuro...
Porque é que comprar ações da própria empresa não seria uma utilização atrativa de pelo menos parte desse capital autorizado?
Invista onde estão os seus podcasts
Tenho acompanhado as várias participações de Nirav Tolia em podcasts.
Eu ouvi a visão.
Eu li os comunicados de imprensa.
Já vi o Nextdoor descrever-se como a “rede essencial do bairro”
Ok.
Mostre-me a confiança com capital.
Uma recompra significativa de ações a um preço que a administração acredita genuinamente estar substancialmente abaixo do valor intrínseco pode transmitir uma mensagem muito diferente de mais uma entrevista em podcast.
Diz o seguinte:
Acreditamos que as nossas ações valem mais do que isso.
E estamos dispostos a investir o dinheiro da empresa nesta crença.
A própria Nextdoor apresentou um argumento quase idêntico quando anunciou o seu programa original de recompra de ações em 2022, afirmando que o plano refletia a confiança na sua estratégia e a crença de que a avaliação de mercado não refletia a oportunidade da empresa.
Então, em que acredita a administração hoje?
E depois há a remuneração baseada em ações
Há um outro lado nesta discussão.
A Nextdoor reportou aproximadamente 14,9 milhões de dólares em remuneração baseada em ações no segundo trimestre de 2026.
A remuneração em ações não é necessariamente má. É extremamente comum nas empresas tecnológicas e pode ajudar a alinhar os colaboradores e executivos com os acionistas.
Mas os acionistas devem ainda questionar o que acontece à sua participação acionista à medida que a remuneração em ações é distribuída ao longo do tempo.
A diluição é importante.
Se estiver a emitir ações a colaboradores e executivos enquanto as ações estão em baixa, os acionistas têm todos os motivos para questionar se as recompras estão a compensar suficientemente essa diluição — e se a remuneração está a produzir o desempenho pelo qual os acionistas estão a pagar.
Isto é particularmente importante para mim quando estamos a discutir a remuneração dos executivos.
Tenho questionado repetidamente como é que a remuneração de Nirav Tolia se alinha com o valor entregue aos acionistas.
Eis outra forma pela qual a gestão poderia demonstrar confiança:
Compre as ações.
Imagine a mensagem
Esqueça por momentos mais um comunicado da Business Wire.
Imagine a Nextdoor a anunciar que a administração acredita que a NXDR está substancialmente subvalorizada e, por conseguinte, pretende utilizar de forma significativa a sua autorização de recompra existente de 100 milhões de dólares.
Essa é uma afirmação que eu notaria como acionista.
Não porque as recompras de ações resolvam magicamente os problemas de uma empresa.
Não.
A própria Nextdoor alerta os investidores de que as recompras de ações não garantem o aumento do valor para o acionista a longo prazo e que reduzem o cash-flow disponível para outros fins.
É justo.
Se a Nextdoor puder investir 1 dólar internamente e gerar um valor substancialmente superior a 1 dólar em valor para os acionistas a longo prazo, invista esse dólar no negócio.
Mas e se a administração acreditar que as suas próprias ações representam um dos melhores investimentos disponíveis para a empresa?
Compre.
Isto é alocação de capital.
Na verdade, esta é uma questão de confiança
O segundo trimestre da Nextdoor não foi de todo mau.
A receita aumentou 15% em termos homólogos, atingindo os 75 milhões de dólares.
A plataforma atingiu a marca dos 22,9 milhões de utilizadores ativos semanais .
O EBITDA ajustado atingiu aproximadamente 10 milhões de dólares.
O prejuízo líquido segundo os princípios contabilísticos geralmente aceites (GAAP) diminuiu drasticamente para aproximadamente 2 milhões de dólares, em comparação com os 15 milhões de dólares do ano anterior.
E a empresa terminou o mês de junho com aproximadamente 378 milhões de dólares em caixa, equivalentes de caixa e títulos negociáveis.
Estas são melhorias reais.
Então, eis o que quero perceber:
Se a administração acredita que estas melhorias são o início de algo muito maior, porque é que a Nextdoor não recomprou qualquer ação durante o segundo trimestre?
Já possui a autorização.
Possui liquidez substancial.
Já comprou ações antes.
E as ações mantêm-se com uma avaliação que tem frustrado acionistas como eu.
Dia 83
Ainda estou à espera dos dois estudos detalhados do Insights.
Continuo a questionar a estratégia de monetização para as pequenas empresas.
Continuo a questionar a comunicação corporativa.
Continuo a questionar a liderança.
E agora, acrescento mais uma questão ao Nirav Tolia e ao fórum do Nextdoor:
Autorizou 100 milhões de dólares para a recompra de ações da NXDR.
Com estes preços, o que está à espera?
Se a liderança acredita na direção que o Nextdoor está a tomar, gostaria de ver essa confiança demonstrada não apenas através de palavras, podcasts e comunicados de imprensa.
Mostre aos acionistas através das decisões.
Porque, no final de contas, a confiança não é o que a administração diz sobre a empresa.
É o que a administração está disposta a fazer com o capital da empresa.
Acompanhe o meu estudo de caso contínuo do Nextdoor em NielFlamm.com/blog.
As narrativas não constroem grandes empresas. A execução, sim.
Enquanto navegava pelas redes sociais, deparei-me com um vídeo do empreendedor e investidor Michael Girdley a discutir a ascensão e queda da FTX e do seu fundador, Sam Bankman-Fried.
Girdley construiu, adquiriu e explorou empresas durante anos. A sua perspetiva advém da avaliação das empresas na perspetiva das operações, da liderança, do desempenho financeiro e da execução — e não da publicidade.
O filme "The Reel" fez-me parar para pensar.
https://www.facebook.com/reel/2186793178830723
Não porque acredite que o Nextdoor é FTX.
Eu não.
Mas notei padrões aos quais todo o investidor deveria prestar atenção.
Ambas as empresas foram construídas em torno de histórias convincentes.
Ambas atraíram investimentos externos significativos.
Ambas as empresas tinham líderes que se tornaram o rosto público da empresa, aparecendo regularmente em podcasts e entrevistas para explicar a visão.
Uma narrativa envolvente pode atrair os utilizadores.
Uma narrativa convincente pode atrair investidores.
Mas, no final de contas, toda a empresa de capital aberto é julgada por algo muito mais simples:
Execução.
Na FTX, a narrativa acabou por colidir com a realidade. Quando os investidores, reguladores e jornalistas analisaram as finanças e a governação, a história mudou drasticamente.
Por isso a transparência é importante.
Como da Nextdoor , continuo a fazer perguntas que qualquer investidor deveria fazer.
Porque é que o meu pedido de acesso a um estudo publicado permanece sem resposta há mais de um mês?
Porque é que decisões de moderação aparentemente semelhantes produzem resultados tão diferentes?
Porque é que os bónus executivos são concedidos enquanto os acionistas continuam à espera de rentabilidade sustentada?
Porque é que a liderança dedica tanto tempo a discutir a IA e a monetização futura enquanto os investidores ainda aguardam resultados financeiros consistentes após mais de 15 anos?
Nenhuma destas questões acusa alguém de conduta ilícita.
São questões de governação.
São questões de acionistas.
E merecem respostas.
Nextdoorsubiram recentemente.
Os mercados podem estar otimistas.
Os mercados também podem estar errados.
A história demonstra que o preço das ações, por si só, não é prova de uma empresa saudável.
O verdadeiro teste é se os fundamentos do negócio justificam, eventualmente, a avaliação.
Como acionistas, a nossa responsabilidade não é aplaudir cada entrevista ou participação em podcast.
O objetivo é avaliar a liderança com base em resultados mensuráveis, transparência, alocação de capital, comunicação e criação de valor a longo prazo.
A lição que retirei da Michael Girdleynão foi sobre o FTX.
Tratava-se de lembrar que toda a empresa chega eventualmente ao ponto em que a execução fala mais alto do que a história.
Participe na discussão em NielFlamm.com.
Perguntei ao ChatGPT o que isto significa para o Nextdoor. A resposta não foi a que eu esperava.
A Nextdoor anunciou recentemente uma parceria com a Independent Insurance Agents & Brokers of America (Associação de Mediadores e Agentes de Seguros Independentes da América).
Em vez de formar a minha própria opinião de imediato, pedi ao ChatGPT para analisar este anúncio:
https://blog.nextdoor.com/indagency-partner
…em conjunto com o modelo de negócio da Nextdoor, a sua estratégia pública e o potencial impacto nos utilizadores, empresas locais e investidores.
A resposta surpreendeu-me.
Sim, houve pontos positivos.
Mais receitas com publicidade.
Mais oportunidades para agências de seguros independentes.
Potencialmente, melhor monetização.
Mas a maior parte da análise centrou-se nos riscos.
As empresas locais podem enfrentar uma pressão crescente para pagar pela visibilidade em vez de a conquistarem organicamente.
Os vizinhos podem ter a impressão de que a plataforma se assemelha mais a um mercado publicitário do que a uma comunidade.
Os investidores poderão observar receitas adicionais sem melhorias significativas no envolvimento ou na fidelização a longo prazo.
Mais parcerias não criam automaticamente mais confiança ou bairros mais fortes.
A questão fundamental permanece: cada nova parceria melhora a experiência do utilizador ou expande principalmente as oportunidades de publicidade?
Uma observação chamou-me a atenção.
O ChatGPT não se focou na tecnologia. Ele focou-se no comportamento.
A IA analisou os incentivos, as relações, os padrões de envolvimento e a discrepância entre a mensagem pública da empresa e a experiência que os utilizadores podem ter na plataforma.
A tecnologia pode gerar receitas.
O comportamento determina se as pessoas regressam.
Gostaria muito de saber a sua opinião após ler o anúncio e discutir o seu possível impacto.

NXDR e The Gambler: Saiba quando apostar... e saiba quando desistir
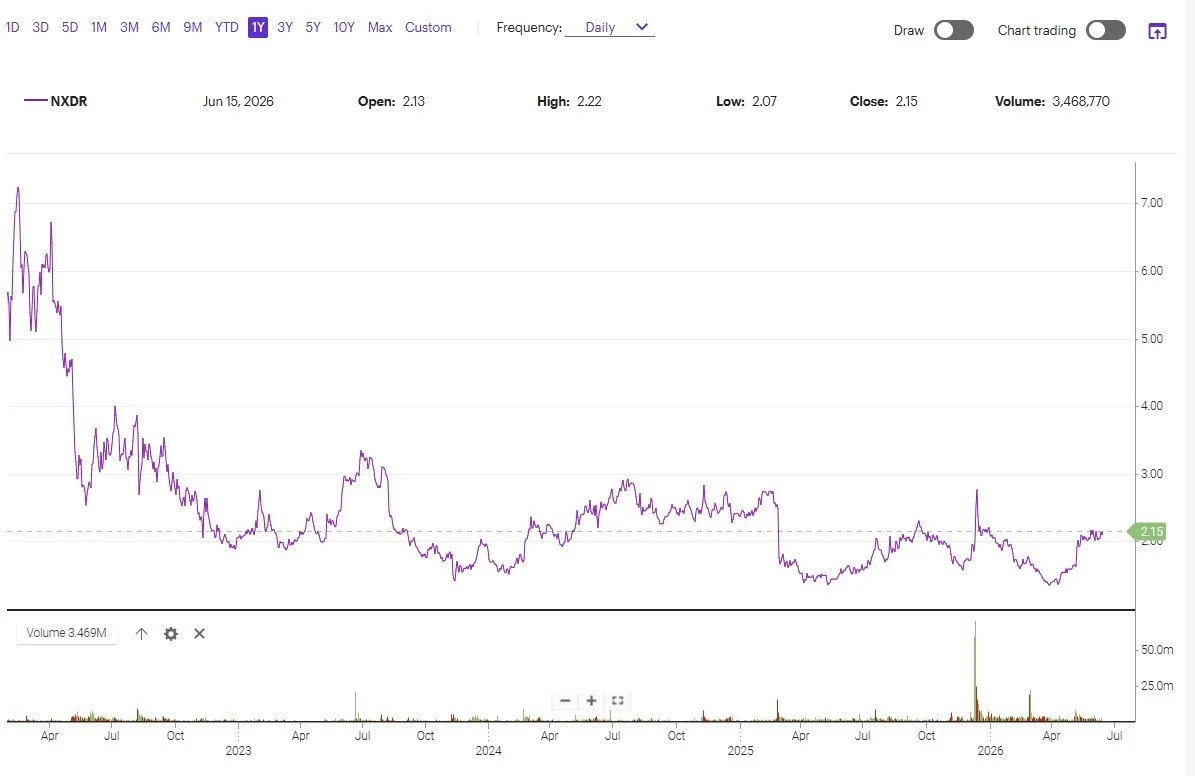
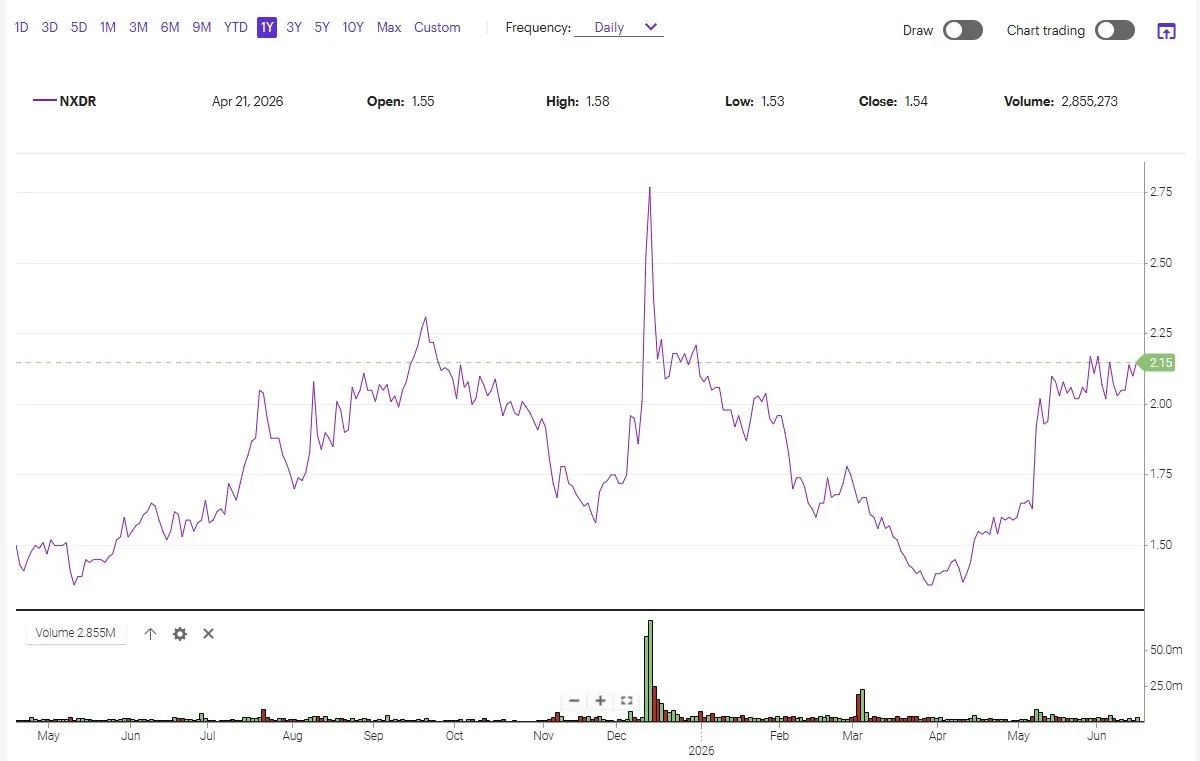
Analisando o gráfico de 1 ano da Nextdoor Holdings (NYSE: NXDR), as ações subiram aproximadamente 0,60 dólares em relação ao ano anterior, recompensando os investidores que compraram durante períodos de pessimismo.
Com base nos padrões históricos de negociação que observei nos últimos quatro anos, acredito que Julho poderá trazer outra ronda de realização de lucros, à medida que os investidores de curto prazo garantem os seus ganhos.
A canção " The Gambler ", de Kenny Rogers, oferece uma sabedoria intemporal sobre investimentos: "Saiba a hora de manter as posições" e "saiba a hora de desistir". Para os investidores, saber a diferença pode significar tudo.
Isto leva-me a uma questão mais ampla.
O que está o CEO Nirav Tolia a fazer para garantir que os acionistas minoritários recebem um retorno significativo do seu investimento?
Se a IA é realmente o futuro do Nextdoor, porque é que os utilizadores não veem um fluxo constante de funcionalidades inovadoras que fortalecem as relações entre vizinhos e tornam as comunidades mais úteis?
Em vez disso, o debate público gira frequentemente em torno de disputas sobre moderação, divisão de bairros, sondagens patrocinadas e iniciativas publicitárias.
Da mesma forma, a recente campanha publicitária com participações em podcasts e entrevistas pode gerar manchetes, mas será que alterou significativamente o envolvimento dos utilizadores, o crescimento das receitas ou o sentimento dos investidores? O gráfico das ações sugere que os investidores ainda aguardam evidências mais concretas da execução da estratégia.
Nirav Tolia licenciou-se em Literatura Inglesa pela Universidade de Stanford e é, sem dúvida, um comunicador eficaz. Mas, no final do dia, as empresas de capital aberto obtêm sucesso ao apresentar resultados mensuráveis, e não apenas narrativas convincentes. Esperamos uma estratégia suportada por métricas transparentes e pela execução precisa do produto.
Algumas questões que gostaria que a liderança respondesse:
Onde estão as características de IA que melhoram significativamente a experiência dos vizinhos?
Como é que a IA se traduz em valor para os acionistas?
Porque é que a plataforma ainda parece mais divisiva do que unificadora?
Que marcos mensuráveis podem os investidores esperar nos próximos 12 meses?
Como é que a gestão demonstrará que os investimentos em IA estão a produzir retornos financeiros tangíveis?
Como acionista, quero que o Nextdoor tenha sucesso. Mas o sucesso exige mais do que aparições nos media e discursos sobre inteligência artificial. Exige produtos que os utilizadores adorem, comunidades prósperas e resultados financeiros que recompensem os investidores.
Estas são as minhas opiniões e observações pessoais e não devem ser consideradas como aconselhamento financeiro. Faça sempre a sua própria pesquisa antes de tomar decisões de investimento.