

Dia 90: E se o Nextdoor estiver a tentar servir muitos clientes ao mesmo tempo?
Dia 90.
Noventa dias consecutivos a analisar o Nextdoor sob diferentes perspetivas.
Ontem, a NXDR fechou a cotar nos 2,27 dólares. Isto representa um máximo em relação ao fecho de 2,23 dólares que mencionei no Dia 88, mas não vou gastar o Dia 90 a analisar quatro cêntimos.
Em vez disso, quero fazer uma pergunta completamente diferente:
Quem é exatamente o cliente da Nextdoor?
Parece simples.
Não tenho a certeza se é.
Conheça a família Nextdoor
Pense em todas as pessoas diferentes que o Nextdoor está a tentar satisfazer.
Há um vizinho que quer saber porque é que três carros da polícia acabaram de passar na rua.
Existe o pequeno empresário que quer clientes.
Existe o anunciante que deseja ter acesso a esses vizinhos.
Há um moderador a tentar impedir que as pessoas se estrangulem virtualmente por causa de cartazes políticos e cocó de cão.
Existe o investigador ou profissional de marketing interessado nos Insights da Nextdoor.
Aí está o acionista— olá! — que pretende que a empresa crie valor sustentável.
E depois há o próprio Nextdoor, que de alguma forma tem de transformar toda esta festa de bairro num negócio lucrativo.
É muita gente sentada numa só mesa.
E não querem necessariamente a mesma refeição.
O vizinho não acorda a pensar em monetização
Duvido que muitas pessoas acordem a pensar:
"Espero que a Nextdoor melhore o seu retorno do investimento publicitário hoje."
Os vizinhos querem serviços públicos.
O que está a acontecer?
Quem pode reparar o meu ar condicionado?
Alguém encontrou o meu cão?
Porque é que a energia está cortada?
Este restaurante é bom?
O que está a ser construído na rua de baixo?
E, naturalmente:
“Mais alguém ouviu este estrondo?”
Este é o produto visto da perspetiva do vizinho.
Mas há um problema.
O vizinho pode ser a pessoa que está a utilizar o produto...
sem ser a pessoa que paga principalmente por isso.
É aí que as coisas se tornam interessantes.
O anunciante quer algo completamente diferente
O anunciante não se importa necessariamente se Karen e Steve finalmente resolverem a disputa de seis dias sobre os contentores do lixo de Steve.
O anunciante pretende:
Atenção.
De preferência, atenção local.
E, de preferência, chamar a atenção de pessoas com probabilidade de comprar algo.
Isto cria uma questão de equilíbrio.
O Nextdoor precisa de um número suficiente de utilizadores na plataforma para que o público seja valioso para os anunciantes.
Mas se a monetização deste público tornar a experiência menos útil, estas pessoas poderão utilizar o Nextdoor com menos frequência.
E aí o público torna-se menos valioso.
Bem-vindo à roda do hamster das redes sociais.
Surge então o pequeno negócio
É aqui que o Nextdoor estabelece outra relação interessante.
O negócio local pode ser simultaneamente:
Criador de conteúdos.
Anunciante.
Participante da comunidade.
Negócio recomendado.
Potencial cliente pagante.
São muitos chapéus.
A Nextdoor quer que os vizinhos recomendem empresas locais de forma espontânea, porque estas recomendações geram confiança e criam conteúdo útil.
Mas o Nextdoor também precisa de gerar receitas com as empresas.
Isto não está inerentemente errado.
A Nextdoor é uma empresa de capital aberto, não uma instituição de caridade de bairro.
A questão interessante é saber onde se situa a linha divisória entre:
Ajudar as empresas locais a participar
e
Monetizando a sua necessidade de chegar aos vizinhos.
Esta é uma questão estratégica que vale a pena acompanhar.
E depois há os acionistas
Este é o grupo a que pertenço.
Não preciso que o Nextdoor seja livre de anúncios.
Quero crescimento de receita.
Quero rentabilidade.
Quero inovação.
Quero uma gestão que faça investimentos inteligentes.
E sim...
Quero que o NXDR valha mais de 2,27 dólares.
Mas aqui está o problema.
Se o Nextdoor extrair demasiado dinheiro da plataforma e prejudicar a experiência dos vizinhos, isso não será necessariamente bom para os acionistas a longo prazo.
Se o Nextdoor se concentrar exclusivamente em fazer os vizinhos felizes, mas não conseguir construir um negócio lucrativo em torno disso, isso também não será particularmente útil.
Os interesses estão interligados.
Talvez o Nextdoor não seja um produto apenas
É este pensamento que realmente me interessa no 90º dia.
Talvez estejamos a avaliar o Nextdoor de forma incorreta ao considerá-lo como um único produto.
Na verdade, podem ser vários produtos a partilhar a mesma vizinhança.
Ao vizinho, o Nextdoor vende ligação e informação.
Para o comércio local, isto significa visibilidade e potenciais clientes.
Para o anunciante, isto significa vender acesso e atenção.
Para investigadores e profissionais de marketing, oferece informações sobre o bairro.
E para os acionistas, a administração está, em última análise, a vender algo mais:
A promessa de que todas estas peças se podem transformar num negócio valioso.
Esse é um enigma difícil.
Imagine tentar gerir este restaurante
Imagine abrir um restaurante onde um cliente pede bife.
Outra pessoa quer uma opção vegan.
Outro quer tomar o pequeno-almoço.
Outro quer cocktails.
Outro quer tudo de graça.
E há um acionista perto da cozinha a perguntar porque é que as margens de lucro não são melhores.
Olá. Sou o rapaz perto da cozinha.
Entretanto, o chef está a produzir podcasts explicando o futuro dos restaurantes.
Em algum momento, alguém terá de decidir:
Qual é o nosso prato de assinatura?
É o que estou a perguntar sobre o Nextdoor.
Qual é a única coisa em que o vizinho deve ser excecional?
Não 17 coisas.
Um.
O Nextdoor é principalmente:
O local ideal para descobrir o que se passa nas proximidades?
O local ideal para se conectar com os vizinhos?
O lugar ideal para descobrir empresas locais de confiança?
Uma plataforma de publicidade hiperlocal?
Um mecanismo de recomendação de bairros?
Uma fonte de dados locais de valor inestimável?
Talvez um dia possa ser tudo isso.
Mas as empresas tornam-se geralmente indispensáveis porque são excecionalmente boas em alguma coisa.
Então expandem-se.
E isso leva-me de volta aos US$ 2,27
A NXDR encerrou ontem em $2.27.
Quatro cêntimos acima do fecho de 2,23 dólares que mencionei no início desta semana.
Bom.
Como acionista, aceitarei de bom grado os quatro cêntimos.
Mas o Dia 90 não se resume a saber se a ação se movimentou quatro cêntimos.
Trata-se do que, eventualmente, faz com que o valor suba quarenta cêntimos, um dólar ou vários dólares — e o mantenha nesse patamar.
Isto exige mais do que simples anúncios.
É preciso que os empresários entendam isso.
Um produto está ligado ao valor.
Um ecossistema que as empresas valorizam.
Um público-alvo que os anunciantes valorizam.
E uma estratégia que os acionistas acreditam que, eventualmente, criará retornos sustentáveis.
São muitos clientes para manter satisfeitos.
Dia 90: Quem fica com o melhor lugar à mesa?
Assim, passados 90 dias, eis a pergunta de hoje:
Quando os interesses dos vizinhos, das empresas, dos anunciantes e dos acionistas entram em conflito, quem vem primeiro?
Porque dizer que todos vêm em primeiro lugar soa maravilhoso.
Até que dois deles queiram coisas completamente diferentes.
É neste momento que a estratégia corporativa deixa de ser uma declaração de missão e passa a ser uma decisão.
E estas decisões podem, em última análise, dizer-nos muito mais sobre o futuro da Nextdoor do que se as ações da NXDR fecharam ontem a cotar nos 2,27 ou 2,23 dólares.
Noventa dias se passaram.
E, de alguma forma, ainda não me faltaram portas para abrir.
Acompanhe o meu estudo de caso contínuo do Nextdoor em NielFlamm.com/blog.

Dia 89: E se o maior concorrente do Nextdoor não for outra aplicação?
Durante 88 dias, escrevi sobre o Nextdoor de praticamente todos os ângulos imagináveis.
Liderança. Comunicação. Pesquisas. Dados detalhados que ainda aguardo. Moderação. Pequenas empresas. Publicidade. Preço das ações. Decisões executivas. Inteligência artificial. Confiança. Bloqueio de acionistas. Até a questão de saber se alguém está realmente no comando.
Assim, para o Dia 89, vamos para um lugar completamente diferente.
E se a maior ameaça competitiva do Nextdoor não for o Citizen, o Facebook, o Ring, o Reddit ou alguma nova aplicação de bairro?
E se o maior concorrente do Nextdoor for simplesmente... não abrir uma conta no Nextdoor?
Pense nisso.
O concorrente mais perigoso não tem logótipo
Cada empresa de tecnologia observa os seus concorrentes.
Que funcionalidades lançaram?
Quantos utilizadores têm?
Qual é o preço que estão a praticar?
O que estão as pessoas a dizer sobre eles?
Mas existe outro concorrente que não aparece num diapositivo de análise competitiva do PowerPoint.
Indiferença.
A pessoa que recebe uma notificação do Nextdoor e a descarta com um gesto de deslizar.
O dono da empresa que decide que não vale a pena descobrir como funciona o Nextdoor.
O vizinho que não desinstalou a aplicação, mas não a abre há seis meses.
A pessoa que antes consultava o Nextdoor todas as manhãs e gradualmente deixou de o fazer.
Tecnicamente, ainda são potenciais utilizadores.
Mas o Nextdoor perdeu algo que é possivelmente mais importante do que uma conta:
O Nextdoor perdeu a atenção deles.
Apagar uma aplicação é, na verdade, um acontecimento dramático
É possível medir o ato de alguém eliminar uma porta do Nextdoor.
A saída pública de alguém pode ser notada.
Alguém postou:
“CHEGA DE NEXTDOOR!”
Na verdade, está a fornecer informações valiosas para a empresa.
Estão irritados o suficiente para explicar por que razão estão a ir embora.
Mas o que acontece quando alguém não se vai embora?
Simplesmente param de se importar.
Sem queixas.
Sem e-mail raivoso.
Sem ticket de suporte.
Sem post de despedida dramática.
O Nextdoor continua enterrado algures entre o Candy Crush e uma aplicação que descarregaram há três telemóveis atrás.
Isso é muito mais difícil de resolver.
Pense no seu próprio bairro
Se acontecer alguma coisa na sua rua, qual será o seu primeiro instinto?
Abre o Nextdoor?
Enviar uma mensagem a um vizinho?
Verificar o Facebook?
Olha só o Ring?
Pesquisar no Google?
Verificar Cidadania?
Olhar pela janela?
Sair para dar uma volta?
Ou simplesmente espera até que alguém lhe conte o que aconteceu?
Essa é a verdadeira batalha competitiva.
O Nextdoor não tem apenas de convencer as pessoas de que é melhor do que outra plataforma social.
Precisa de se tornar a resposta para:
“Onde devo ir quando quero saber o que se passa à minha volta?”
Esse é um desafio muito maior.
É aqui que o conceito de "essencial" se torna interessante
O Nextdoor descreve-se como uma rede essencial para a vizinhança.
Essa é uma palavra poderosa.
Essencial.
A água é essencial.
A eletricidade é essencial.
A minha dose matinal de cafeína parece, por vezes, essencial.
Mas um produto essencial não é algo que as pessoas tenham de se lembrar de usar.
Isto torna-se um hábito porque proporciona valor repetidamente.
Por esta razão, acredito que a métrica mais importante do Nextdoor pode não ser simplesmente a quantidade de pessoas que conseguem utilizar.
A questão é se as pessoas sentem necessidade de o usar.
E isto não se resume apenas aos utilizadores
A mesma questão se aplica às empresas.
Imagine que é um canalizador.
Um paisagista.
Um restaurante.
Um tosquiador de cães.
Um faz-tudo.
Com tempo e orçamento de marketing limitados.
Podem ser gastos no Google.
Facebook.
Instagram.
Mala direta.
Patrocínios locais.
Publicidade em motores de busca.
Ou no Nextdoor.
O Nextdoor não compete apenas com estas plataformas.
Isto compete com o empresário que afirma:
“Não. Estou bem.”
É o concorrente sem logotipo outra vez.
Indiferença.
Talvez esta seja a pergunta pela qual o pessoal da Nextdoor deveria ficar obcecado
Em vez de:
Como conseguimos outro clique?
Tentar:
O que faria alguém sentir falta do Nextdoor se desaparecesse amanhã?
Esta é uma questão fascinante para qualquer empresa.
Se o Nextdoor desaparecesse esta noite, o que perderiam realmente os vizinhos?
Recomendações locais?
Informações de emergência?
Discussão em comunidade?
Descoberta de negócio?
Alerta cão perdido?
Alguém a perguntar o que aquele helicóptero está a fazer?
O debate anual no bairro sobre se os fogos de artifício são legais?
E, claro, o clássico intemporal:
“De quem é o cão que fez cocó no meu relvado?”
Existe um valor genuíno escondido em tudo isto.
O desafio é fazer com que as partes valiosas sejam suficientemente importantes para que as pessoas tolerem — ou melhor ainda, não se deparem com — as partes que as afastam.
Dia 89: Esqueça a competição por um minuto
Passei muito tempo a analisar o que o Nextdoor diz.
Hoje estou mais interessado no que os utilizadores fazem.
O Nextdoor pode transmitir confiança.
O Nextdoor pode anunciar inteligência artificial.
O Nextdoor pode reformular as Páginas de Empresas.
O Nextdoor pode criar novos produtos publicitários.
O Nextdoor pode publicar relatórios de Insights.
O Nextdoor pode participar em podcasts.
Mas nada disto importa se o cliente acabar por responder com a frase mais perigosa no mundo empresarial:
“Já não o uso muito.”
A raiva pode ser controlada.
As queixas podem ser investigadas.
Os produtos podem ser melhorados.
Mesmo um acionista que escreve sobre si durante 89 dias consecutivos está a demonstrar engagement.
Mas indiferença?
A indiferença não se queixa.
Isso simplesmente deixa a aplicação fechada.
E talvez seja esse o problema do Nextdoor que vale a pena discutir no Dia 89.
Não importa quem está a criticar a empresa.
Não se trata de quem está a bloquear quem.
Nem sequer onde a NXDR fechou ontem.
Quem é que ainda se preocupa o suficiente para abrir a porta?
Acompanhe o meu estudo de caso contínuo do Nextdoor em NielFlamm.com/blog.

Dia 88: NXDR fecha a cotar nos 2,23 dólares — Se o Citigroup prevê 2,85 dólares, porque é que o mercado não prevê?
Hoje é o 88º dia do meu estudo de caso contínuo sobre a Nextdoor, e hoje estou a analisar algo que deve ser encorajador para mim enquanto acionista.
A 17 de agosto de 2026, o analista do Citigroup, Jamesmichael Sherman-Lewis, manteve a Neutra para as ações da Nextdoor Holdings (NYSE: NXDR), mas aumentou o seu preço-alvo de:
$2.30 → $2.85
Isto representa um aumento de 23,9% na meta de preço.
Parece ótimo, não é?
Bem...
O NXDR terminou o dia de hoje por volta das $2.23.
E é aí que a coisa se torna interessante.
O Citigroup recomenda 2,85 dólares. O mercado recomenda os 2,23 dólares.
A um preço de 2,23 dólares, a NXDR necessitaria de valorizar aproximadamente:
27.8%
atingir a meta de 2,85 dólares do Citigroup.
Esta é uma diferença substancial entre o que um importante analista de Wall Street acredita que a Nextdoor poderia valer e o que os investidores estão atualmente dispostos a pagar.
E no 88º dia, isto leva-me à pergunta óbvia:
Se o Citigroup vê um valor potencial de 2,85 dólares, porque é que o mercado não o vê?
Não ignore a palavra “neutro”
O Citigroup elevou a meta.
Mas não atualizou a recomendação do NXDR para Compra.
A classificação manteve-se Neutra.
Isso é importante.
Aumentar o objetivo sugere que o analista vê um potencial de valor maior do que antes.
Manter-se neutro não significa propriamente sair a correr por Wall Street a gritar:
“COMPRE AO LADO!”
É mais ou menos assim:
“Há mais potencial aqui... mas ainda estamos a observar.”
Como acionista, compreendo esse sentimento.
O NXDR ainda está a cair 16,8% desde 10 de agosto
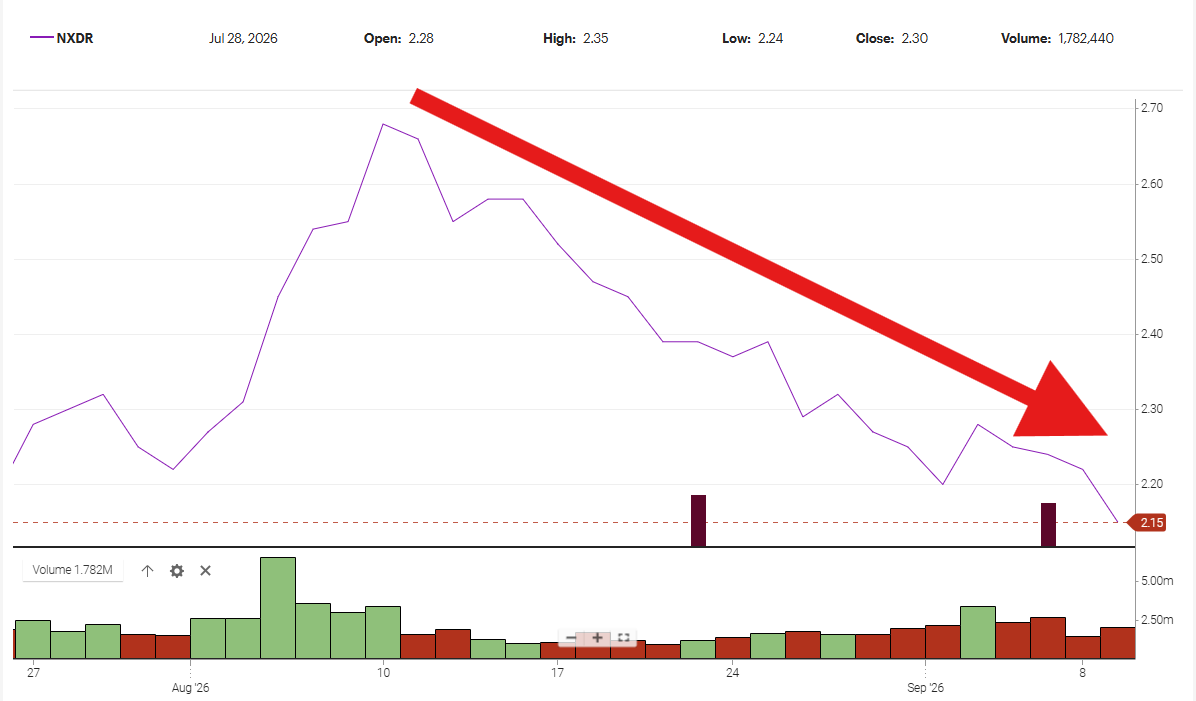
A 10 de agosto, as ações da NXDR fecharam a rondar os 2,68 dólares.
Hoje terminou em $2.23.
Isto é:
Perda de 0,45 dólares por ação.
Ou aproximadamente:
16.8%
Considerando aproximadamente 387 milhões de ações como uma aproximação de número constante de ações, esta queda de 0,45 dólares representa aproximadamente:
Capitalização bolsista de 174 milhões de dólares.
Isto representa uma melhoria em relação à queda de aproximadamente 205 milhões de dólares que calculei quando as ações da NXDR estavam a ser negociadas a 2,15 dólares.
Mas ainda estamos a falar de aproximadamente 174 milhões de dólares em valor de mercado em comparação com 10 de agosto.
Isso chama-me a atenção.
Os mercados oscilam, o número de ações muda e um mês de desempenho das ações não comprova se um CEO ou uma estratégia está a ter sucesso ou a falhar.
Mas os accionistas podem certamente perguntar-se porque é que o mercado não está a atribuir à Nextdoor o valor que o Citigroup aparentemente acredita ser possível.
Onde está a desconexão?
Se os analistas acreditam que o Nextdoor vale mais...
Se a gestão acredita que a estratégia está a funcionar...
Se a publicidade está a crescer...
Se a estratégia para as pequenas empresas gerar valor...
Se a pesquisa com inteligência artificial melhorar a plataforma...
Se as recomendações verificadas diferenciarem o Nextdoor...
Porque é que o mercado não está a comprar esta história?
Talvez o mercado esteja errado.
Talvez o Citigroup esteja a ser demasiado optimista.
Ou talvez os investidores vejam o potencial da Nextdoor, mas ainda não estejam convencidos de que a liderança possa transformar esse potencial em valor sustentável para os acionistas.
É essa a possibilidade que me interessa.
E quanto à recompra de ações de 100 milhões de dólares?
Isto torna a minha recente questão sobre o programa de recompra de ações da Nextdoor ainda mais interessante.
A Nextdoor detém uma autorização de recompra de ações no valor de 100 milhões de dólares.
No entanto, a empresa não recomprou qualquer ação durante o segundo trimestre de 2026.
Junte os números:
Preço de fecho do NXDR: 2,23 dólares.
Objectivo do Citigroup: 2,85 dólares.
Diferença: 0,62 dólares
Potencial de valorização: ~27,8%.
Autorização de recompra: 100 milhões de dólares.
Se o Conselho e a administração da Nextdoor acreditam mesmo que a empresa vale muito mais do que 2,23 dólares:
A que preço a Nextdoor considera que a Nextdoor é uma pechincha?
Não estou a sugerir que a administração gaste cegamente 100 milhões de dólares amanhã.
A alocação de capital não é assim tão simples.
Mas a administração já tem autorização para recomprar ações.
Se a liderança acredita que a NXDR está significativamente subvalorizada, a compra de ações é uma forma de demonstrar essa convicção.
Dia 88: Menos narrativa. Mais criação de valor.
Nirav Tolia tem participado em vários podcasts.
O Nextdoor tem divulgado comunicados.
IA.
Vizinhos verificados.
Empresas locais.
Recomendações.
Publicidade.
Comunidade.
Confiança.
Excelente.
Mas, em última análise:
As decisões geram valor.
Não são podcasts.
Não são slogans.
Não são comunicados de imprensa.
Execução.
O Citigroup observa $2.85.
O mercado encerrou o dia de hoje em $2.23.
Isto representa uma diferença de 0,62 dólares — ou um potencial de valorização de quase 28%.
No final, alguém acaba por provar que estava certo.
E espero que seja o Citigroup
Isso é algo que por vezes se perde nos meus comentários.
Quero que o Nextdoor tenha sucesso.
Sou acionista.
Se o preço do NXDR subir de 2,23 dólares para 2,85 dólares — ou consideravelmente mais —, certamente não me queixarei.
Foi exatamente por isso que passei 88 dias a questionar a liderança, a comunicação, a responsabilidade, a monetização e o valor para o acionista.
Quero que a Nextdoor perceba o potencial que as pessoas continuam a dizer aos acionistas que existe.
Assim, no 88º dia, a minha pergunta para o Nextdoor é simples:
Se o Citigroup vê os 2,85 dólares, quanto vê a Nextdoor?
Mais importante ainda:
O que está a liderança a fazer para reduzir a diferença entre o valor potencial e o valor real para o acionista?
Porque os acionistas não podem gastar as metas de preço.
Nós possuímos as ações que estão a ser negociadas de facto.
Acompanhe o meu estudo de caso contínuo do Nextdoor em NielFlamm.com/blog.

Dia 87: Alguém está a conduzir o autocarro da vizinhança? 🚌

São 10h45 da manhã, hora do leste dos EUA, no 87º dia, e estou a imaginar o autocarro corporativo da Nextdoor.
O motor está a trabalhar.
Os acionistas estão sentados ao fundo.
Os comerciantes estão a perguntar-se por que razão, de repente, surgiu uma praça de portagem.
Os vizinhos estão a discutir sobre quem estacionou o autocarro incorretamente.
E eu estou parado no corredor a perguntar:
“Hum... quem é que está a conduzir?”
No momento em que este texto foi escrito, o preço das ações da NXDR rondava os 2,17 dólares
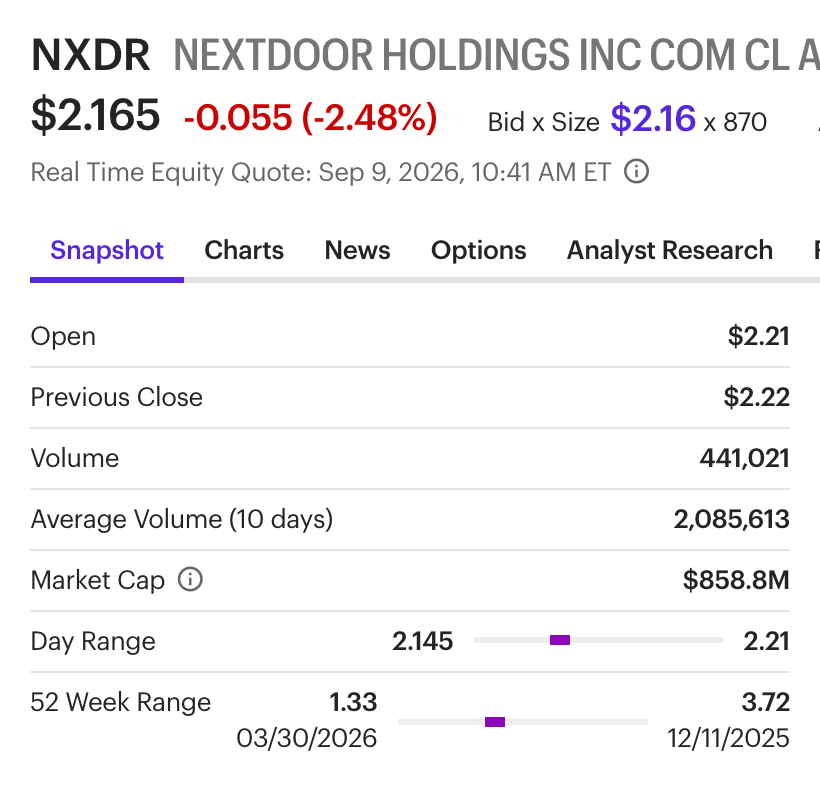
Entretanto, não vi hoje nenhuma publicação ou atualização nova do Nextdoor ou do CEO Nirav Tolia.
Também não obtive respostas sobre os meus dois estudos pendentes.
Talvez todos estejam a trabalhar freneticamente nos bastidores.
Talvez o departamento de Comunicação esteja a preparar algo espetacular.
Talvez Nirav esteja a gravar outro podcast.
Ou talvez o autocarro esteja simplesmente a descer a colina enquanto todos discutem a disposição dos assentos.
Ainda é cedo.
Vou dar uma oportunidade para o Dia 87 se desenrolar.
Talvez volte mais tarde hoje.
Esperemos que alguém assuma o controlo antes disso.
👉 Acompanhe a continuação da viagem em NielFlamm.com/blog

Dia 86: O Nextdoor está em fase de testes? Ou voltamos à normalidade?
O Dia do Trabalhador já passou.
Hoje é o 86º dia do meu estudo de caso contínuo sobre o Nextdoor, e depois de me perguntar ontem se o Nextdoor teria um feriado prolongado, voltei a verificar hoje.
Não recebi qualquer comunicação referente aos dois estudos detalhados da Insights que solicitei.
E o NXDR?
No momento em que escrevo, o preço está a oscilar em torno dos 2,20 dólares. As fontes de mercado indicavam aproximadamente 2,24 dólares no final da tarde de hoje, após o fecho de sexta-feira a 2,24 dólares, pelo que o valor exato está a mudar enquanto escrevo.
Ei, pelo menos agora estamos a falar de cêntimos.
O Nextdoor está com problemas?
Ainda estou a tentar descobrir isso.
Mas algo que Nirav Tolia publicou no X de 3 de Setembro chamou a minha atenção.
“Um estudo de 2025 descobriu...”
Na publicação, Nirav escreveu:
Um estudo de 2025 descobriu que as avaliações falsas geradas pela IA são agora indistinguíveis das verdadeiras..
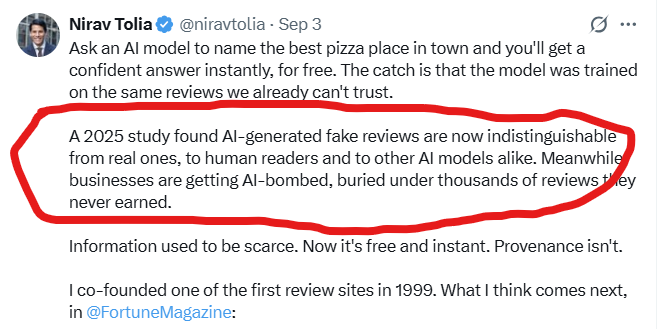
E pensei logo:
Aqui vamos nós outra vez.
Um estudo.
Qual estudo?
Quem escreveu isto?
Onde foi publicado?
Qual foi a metodologia?
Qual era o tamanho da amostra?
O que significava exatamente “indistinguível”?
Isto soa provavelmente familiar para qualquer pessoa que tenha acompanhado a minha aventura de 86 dias em busca de transparência nas pesquisas do Nextdoor.
Eis a parte interessante: pesquisei e encontrei estudos que comprovam a afirmação de Nirav.
Num artigo da revista Fortune publicado no mesmo dia, Nirav identificou-o mais especificamente como um estudo de 2025 da Nottingham University Business School.
Estudos revistos por pares, previstos para 2025, examinam avaliações falsas geradas por IA, incluindo um estudo do Journal of Retailing and Consumer Services que analisou 714.016 avaliações e encontrou diferenças linguísticas significativas entre avaliações falsas geradas por IA, avaliações falsas geradas por humanos e avaliações autênticas.
Portanto, a minha crítica não é:
“O estudo não existe.”
A minha pergunta é:
Por que não citá-lo na publicação original?
Se pretende utilizar os inquéritos para estabelecer credibilidade, forneça aos leitores informação suficiente para que eles próprios avaliem o inquérito.
Nome do estudo. Autores. Publicação. Ligação.
Quatro coisas.
Concluído.
Principalmente quando se é o CEO de uma empresa que está a promover a ideia de que a origem importa.
Isto é quase demasiado perfeito.
As avaliações falsas não chegaram com o ChatGPT
Outro aspecto desta discussão incomoda-me.
A inteligência artificial não inventou as avaliações falsas.
A IA tornou-os mais rápidos, mais baratos e mais fáceis de produzir em grande escala.
Os seres humanos manipulam reputações há muito, muito tempo.
Na verdade, a história é bastante interessante.
Década de 1800: Walt Whitman publicou anonimamente recensões elogiosas do seu próprio livro Folhas de Relva. Esta é essencialmente a versão do século XIX de criar uma conta falsa e dar-se cinco estrelas.
Início do século XX: Os jornais já lidavam com informações fabricadas, alegações exageradas e "falsificadores". Em 1913, o New York World criou um Departamento de Precisão e Imparcialidade, em parte para atender às queixas e "erradicar as falsificações e os farsantes".
Publicidade pré-internet: As empresas utilizavam testemunhos e recomendações como ferramentas de marketing, criando o mesmo problema fundamental que enfrentamos hoje: esta pessoa está a recomendar o produto porque realmente gosta dele ou porque alguém beneficia da recomendação?
Os primórdios da internet: fóruns de discussão, sites de avaliação e, eventualmente, o comércio eletrónico permitiram que empresas e particulares criassem contas e fabricassem elogios — ou atacassem concorrentes.
Ironicamente, o próprio Nirav foi cofundador do Epinions em 1999, uma das primeiras plataformas de avaliações geradas pelos utilizadores. Reconhece agora que a economia das avaliações acabou por se tornar vulnerável à manipulação.
Década de 2010: Os negócios de avaliações falsas tornaram-se uma indústria. As empresas podiam comprar avaliações positivas, os concorrentes podiam ser atacados com avaliações negativas e os autores das avaliações podiam operar com múltiplas identidades.
Década de 2020: As explorações agrícolas de avaliações tornaram-se cada vez mais sofisticadas. Os investigadores descobriram avaliadores coordenados a elogiar empresas não relacionadas em diversos países, surgindo, por vezes, avaliações idênticas sob nomes diferentes.
Hoje: A IA generativa mudou drasticamente a economia. Em vez de pagar aos humanos para produzirem centenas de avaliações manualmente, alguém pode gerar rapidamente enormes quantidades de texto convincente. A investigação mostra agora que os modelos de aprendizagem de línguas (LLMs) podem produzir avaliações enganadoras com capacidades de nível humano, embora os investigadores ainda consigam identificar estatisticamente algumas diferenças linguísticas.
O mesmo golpe.
Maquinaria muito melhor.
O que me leva de volta ao Nextdoor
A proposta atual da Nextdoor é que a identidade verificada e a responsabilidade do bairro podem tornar as recomendações mais fiáveis.
Esta é uma estratégia interessante.
Mas a verificação por si só não torna uma opinião verdadeira.
Uma pessoa real pode exagerar.
Uma pessoa verificada pode guardar rancor.
Um bom vizinho pode recomendar a empresa de um amigo.
Um cliente legítimo pode receber um incentivo.
Dois vizinhos verificados podem ter experiências completamente diferentes com a mesma empresa.
E, como já referi anteriormente, também tinha dúvidas sobre a robustez do sistema de verificação do Nextdoor.
Portanto, "verificado" é um sinal de confiança.
Não se trata de um soro mágico da verdade.
A proveniência importa? Concordo.
É exatamente isso que torna a publicação de Nirav tão interessante.
O seu argumento mais amplo é essencialmente o seguinte:
A origem da informação importa.
Concordo.
Completamente.
É por isso que, quando o CEO diz:
“Um estudo de 2025 descobriu...”
Quero saber a proveniência.
Dê um nome ao estudo.
Dê os nomes dos investigadores.
Coloque o link.
Deixe que os leitores o examinem.
E é isso mesmo que tenho vindo a pedir ao Nextdoor em relação à sua própria pesquisa.
Durante 86 dias.
O Nextdoor publicou as conclusões da sua investigação Insights.
O Nextdoor informou publicamente os leitores que poderiam solicitar dados detalhados.
Eu solicitei isso.
Eu enviei um e-mail.
Já dei seguimento ao assunto.
Ampliei a distribuição.
Enviei outra solicitação no sábado.
E continuo a aguardar os dois estudos detalhados.
Dia 86
Ontem foi o Dia do Trabalhador.
Hoje pergunto:
O Nextdoor está com problemas?
Porque ainda estou a trabalhar.
Aguarda-se que alguém da Nextdoor responda às perguntas.
A publicação de Nirav defende que a proveniência importa.
Nisso, concordamos.
Aqui fica a minha sugestão para o Dia 86:
Pratique.
Ao citar inquéritos, mostre-nos o inquérito.
Quando a Nextdoor publicar investigação, mostre-nos a metodologia.
Quando o seu próprio blogue informa os leitores de que podem solicitar dados detalhados, forneça esses dados detalhados — ou explique por que razão não o fará.
Porque, quer estejamos a falar de uma avaliação de um restaurante, de uma recomendação gerada por IA ou de um relatório de insights corporativos, o princípio é o mesmo:
Não me diga simplesmente para confiar nisso. Dê-me informação suficiente para que eu possa decidir se devo confiar ou não.
Acompanhe o estudo de caso contínuo da Nextdoor em NielFlamm.com/blog.