

Feliz Dia do Trabalhador — Dia 85: Vizinho, esqueceu-se das pessoas que fazem o trabalho?
Feliz Dia do Trabalhador! 🇺🇸
Hoje é o 85º dia do meu estudo de caso contínuo sobre o Nextdoor.
Antes de falarmos do Nextdoor, vale a pena recordar o que o dia de hoje realmente representa.
O Dia do Trabalhador não é simplesmente o fim não oficial do verão, um feriado prolongado de três dias, promoções de colchões, churrascos ou uma última ida à praia.
O Dia do Trabalhador reconhece as contribuições e conquistas dos trabalhadores americanos e do movimento operário que lutaram por melhores condições de trabalho, horários razoáveis, salários justos e maior proteção dos trabalhadores.
Tornou-se feriado federal em 1894e, mais de 130 anos depois, ainda é uma oportunidade para reconhecer as pessoas cujo trabalho mantém as empresas, as comunidades e este país em movimento.
O que me leva ao Nextdoor.
Alô? Está alguém em casa?
Até ao momento em que escrevo isto, não vi nenhuma publicação sobre o Dia do Trabalhador no Nextdoor.
Nada também por parte do CEO Nirav Tolia.
Talvez apareça algo mais tarde hoje.
Se tal acontecer, atualizarei esta publicação com todo o gosto.
Mas agora?
Grilos. 🦗
E acho isso notável.
Esta é uma empresa cuja identidade gira em torno dos bairros, das comunidades, das empresas locais e das pessoas que fazem estas comunidades funcionar.
Professores.
Enfermeiras.
Socorristas.
Funcionários de restaurante.
Funcionários do comércio a retalho.
Trabalhadores da construção civil.
Motoristas de entregas.
Proprietários de pequenas empresas.
Paisagistas.
Eletricistas.
Encanadores.
Mecânica.
E sim, os funcionários que de facto mantêm o Nextdoor a funcionar.
Se há um feriado que praticamente se cria sozinho para uma empresa que se auto-intitula a "rede essencial do bairro", não será o Dia do Trabalhador?
Falar sobre estar fora de sintonia
Não se trata de saber se todas as empresas são obrigadas a publicar um post nas redes sociais para cada feriado.
Claro que não.
Trata-se de consciência e consistência com a sua própria marca.
O Nextdoor tem muito a dizer quando surge a oportunidade de falar sobre anunciantes.
Tem muito a dizer sobre a forma como as empresas constroem o reconhecimento da marca.
Tem muito a dizer sobre como contactar vizinhos verificados.
Tem muito a dizer quando há um novo produto, uma oportunidade de publicidade ou uma estratégia de monetização para promover.
Mas e o Dia do Trabalhador?
Um dia dedicado especificamente a homenagear as pessoas que realmente trabalham nestas comunidades?
Até agora, nada.
Do meu ponto de vista, este é mais um exemplo de como a comunicação corporativa da Nextdoor pode parecer desligada da realidade.
E isto não é propriamente um feriado surpresa.
O Dia do Trabalhador já está no calendário há algum tempo.
Pode até agendar uma publicação.
Ninguém teve de abandonar o churrasco esta manhã para aceder ao LinkedIn.
Entretanto, trabalhei no sábado
Enquanto o Nextdoor aparentemente aproveitava o feriado prolongado, enviei outro e-mail no sábado.
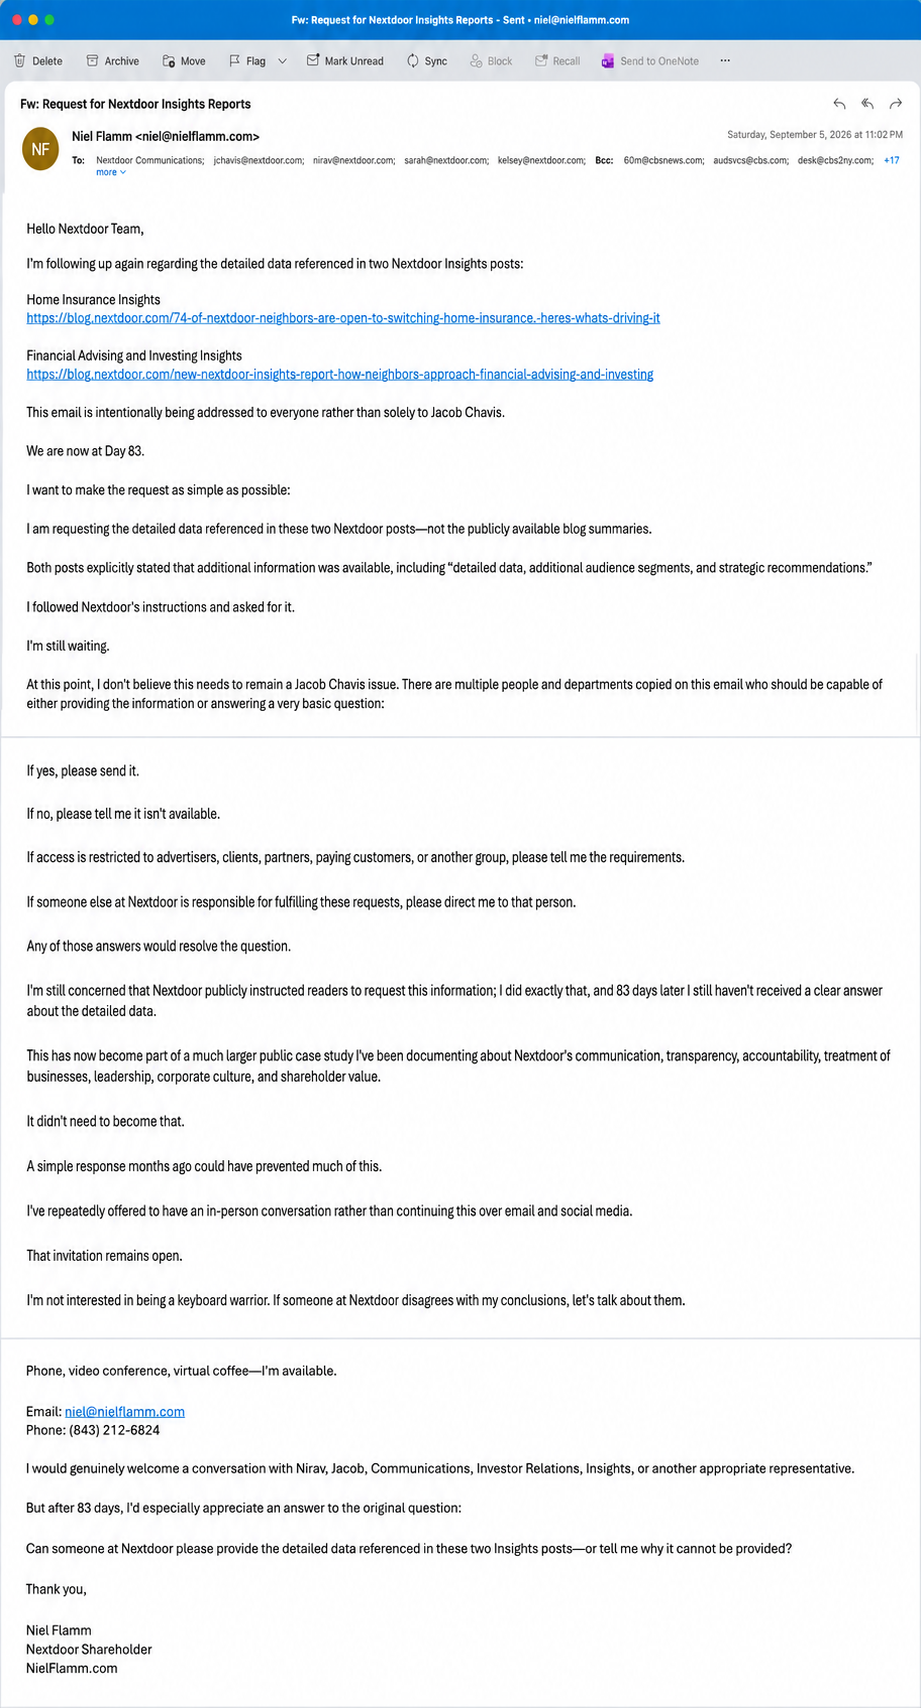
Sim.
Mais uma.
O assunto continua a ser o mesmo que tenho vindo a documentar há quase três meses:
Onde estão os dois estudos detalhados da Insights?
Estes são os dois estudos em que o próprio material publicado pela Nextdoor informava os leitores de que podiam entrar em contacto para obter informações adicionais, incluindo dados detalhados, segmentos de público adicionais e recomendações estratégicas.
Segui as instruções.
Já dei seguimento ao assunto.
Já esclareci que estou a solicitar os dados detalhados, e não links para os resumos que já li.
Aumentei o e-mail para além de Jacob Chavis, incluindo outros membros da equipa do Nextdoor que possam responder à pergunta.
E agora estamos em:
Dia 85.
Neste momento, a resposta nem precisa de ser complicada.
Sim, Niel, aqui estão as informações.
Ou:
Não, Niel, não vamos fornecer isso.
Ou:
Apenas está disponível para determinados clientes, anunciantes ou parceiros.
Escolha uma.
Prefiro a clareza ao silêncio.
A ironia do Dia do Trabalhador
Talvez seja isso que torna o silêncio de hoje particularmente interessante para mim.
O Dia do Trabalhador serve, em parte, para reconhecer o valor do trabalho das pessoas.
Um dos temas que abordei repetidamente ao longo deste estudo de caso é se o Nextdoor reconhece adequadamente o valor criado pelas diferentes pessoas que rodeiam a sua plataforma.
Os vizinhos iniciam as conversas.
Os vizinhos fornecem as recomendações.
Os serviços são prestados por pequenas empresas.
Os colaboradores constroem e operam a plataforma.
Os anunciantes geram receitas.
Os investidores fornecem o capital.
Cada um destes grupos contribui com algo.
Uma organização saudável compreende que as relações com as partes interessadas exigem mais do que uma linguagem de marketing refinada.
Precisam de comunicação.
Escuta.
Confiança.
Transparência.
E responsabilidade.
Dia 85
Por isso, um feliz Dia do Trabalhador a todos os que hoje estão a trabalhar.
Feliz Dia do Trabalhador a todos os que têm a sorte de ter o dia de folga hoje.
Feliz Dia do Trabalhador aos pequenos empresários que não têm muitos feriados.
E um feliz Dia do Trabalhador também para os colaboradores da Nextdoor.
Quanto à Nextdoor e à Nirav Tolia:
Talvez a mensagem do Dia do Trabalhador esteja a caminho.
Talvez alguém responda ao e-mail de amanhã.
Talvez receba finalmente aqueles dois estudos detalhados.
Veremos.
Mas, até ao momento em que escrevo, o 85º dia parece notavelmente semelhante a muitos dos 84 dias anteriores.
Ainda estou à espera que alguém da Nextdoor demonstre que a comunicação e a responsabilidade não são apenas palavras utilizadas quando convém à marca.
Feliz Dia do Trabalhador! 🇺🇸
Acompanhe o estudo de caso contínuo da Nextdoor em NielFlamm.com/blog.

Dia 83: A Nextdoor tem 100 milhões de dólares para recompra de ações. Então, porque não está a comprar?
Hoje é o 83º dia do meu estudo de caso contínuo sobre o Nextdoor.
Hoje quero falar de algo diferente:
Ações da NXDR.
Mais especificamente, se a liderança da Nextdoor acredita que a empresa está subvalorizada e acredita firmemente na sua direção, porque não está a comprar agressivamente as suas próprias ações a estes preços?
Antes que alguém se apresse a comentar com uma correcção, deixem-me fazer eu uma.
A Nextdoor TEM um programa de recompra de ações.
E comprou ações.
De acordo com os documentos da Nextdoor arquivados na SEC, durante o primeiro semestre de 2026, a empresa recomprou e cancelou aproximadamente 17 milhões de ações por 28,7 milhões de dólares, a um preço médio de 1,69 dólares por ação.
Mas eis a parte que acho interessante:
Durante o segundo trimestre de 2026, a Nextdoor não recomprou qualquer ação.
E, a 30 de junho, a empresa ainda tinha 100 milhões de dólares disponíveis ao abrigo da sua atual autorização de recompra de ações.
Portanto, a minha questão não é:
Porque é que o Nextdoor não oferece recompra?
A minha pergunta é:
Por que razão não o está a usar agora?
A Nextdoor reportou 378 milhões de dólares em caixa, equivalentes de caixa e títulos negociáveis no final do segundo trimestre.
O Conselho já autorizou até 100 milhões de dólares para recompra de ações até junho de 2028.
Entretanto, a NXDR tem sido recentemente negociada na faixa dos 2 dólares.
Se a administração acredita que a estratégia da Nextdoor está a funcionar...
Se a administração acredita que o mercado está a subvalorizar a empresa...
Se a administração acredita que todos estes novos produtos, iniciativas para pequenas empresas, recursos de IA e estratégias de publicidade vão gerar valor substancial no futuro...
Porque é que comprar ações da própria empresa não seria uma utilização atrativa de pelo menos parte desse capital autorizado?
Invista onde estão os seus podcasts
Tenho acompanhado as várias participações de Nirav Tolia em podcasts.
Eu ouvi a visão.
Eu li os comunicados de imprensa.
Já vi o Nextdoor descrever-se como a “rede essencial do bairro”
Ok.
Mostre-me a confiança com capital.
Uma recompra significativa de ações a um preço que a administração acredita genuinamente estar substancialmente abaixo do valor intrínseco pode transmitir uma mensagem muito diferente de mais uma entrevista em podcast.
Diz o seguinte:
Acreditamos que as nossas ações valem mais do que isso.
E estamos dispostos a investir o dinheiro da empresa nesta crença.
A própria Nextdoor apresentou um argumento quase idêntico quando anunciou o seu programa original de recompra de ações em 2022, afirmando que o plano refletia a confiança na sua estratégia e a crença de que a avaliação de mercado não refletia a oportunidade da empresa.
Então, em que acredita a administração hoje?
E depois há a remuneração baseada em ações
Há um outro lado nesta discussão.
A Nextdoor reportou aproximadamente 14,9 milhões de dólares em remuneração baseada em ações no segundo trimestre de 2026.
A remuneração em ações não é necessariamente má. É extremamente comum nas empresas tecnológicas e pode ajudar a alinhar os colaboradores e executivos com os acionistas.
Mas os acionistas devem ainda questionar o que acontece à sua participação acionista à medida que a remuneração em ações é distribuída ao longo do tempo.
A diluição é importante.
Se estiver a emitir ações a colaboradores e executivos enquanto as ações estão em baixa, os acionistas têm todos os motivos para questionar se as recompras estão a compensar suficientemente essa diluição — e se a remuneração está a produzir o desempenho pelo qual os acionistas estão a pagar.
Isto é particularmente importante para mim quando estamos a discutir a remuneração dos executivos.
Tenho questionado repetidamente como é que a remuneração de Nirav Tolia se alinha com o valor entregue aos acionistas.
Eis outra forma pela qual a gestão poderia demonstrar confiança:
Compre as ações.
Imagine a mensagem
Esqueça por momentos mais um comunicado da Business Wire.
Imagine a Nextdoor a anunciar que a administração acredita que a NXDR está substancialmente subvalorizada e, por conseguinte, pretende utilizar de forma significativa a sua autorização de recompra existente de 100 milhões de dólares.
Essa é uma afirmação que eu notaria como acionista.
Não porque as recompras de ações resolvam magicamente os problemas de uma empresa.
Não.
A própria Nextdoor alerta os investidores de que as recompras de ações não garantem o aumento do valor para o acionista a longo prazo e que reduzem o cash-flow disponível para outros fins.
É justo.
Se a Nextdoor puder investir 1 dólar internamente e gerar um valor substancialmente superior a 1 dólar em valor para os acionistas a longo prazo, invista esse dólar no negócio.
Mas e se a administração acreditar que as suas próprias ações representam um dos melhores investimentos disponíveis para a empresa?
Compre.
Isto é alocação de capital.
Na verdade, esta é uma questão de confiança
O segundo trimestre da Nextdoor não foi de todo mau.
A receita aumentou 15% em termos homólogos, atingindo os 75 milhões de dólares.
A plataforma atingiu a marca dos 22,9 milhões de utilizadores ativos semanais .
O EBITDA ajustado atingiu aproximadamente 10 milhões de dólares.
O prejuízo líquido segundo os princípios contabilísticos geralmente aceites (GAAP) diminuiu drasticamente para aproximadamente 2 milhões de dólares, em comparação com os 15 milhões de dólares do ano anterior.
E a empresa terminou o mês de junho com aproximadamente 378 milhões de dólares em caixa, equivalentes de caixa e títulos negociáveis.
Estas são melhorias reais.
Então, eis o que quero perceber:
Se a administração acredita que estas melhorias são o início de algo muito maior, porque é que a Nextdoor não recomprou qualquer ação durante o segundo trimestre?
Já possui a autorização.
Possui liquidez substancial.
Já comprou ações antes.
E as ações mantêm-se com uma avaliação que tem frustrado acionistas como eu.
Dia 83
Ainda estou à espera dos dois estudos detalhados do Insights.
Continuo a questionar a estratégia de monetização para as pequenas empresas.
Continuo a questionar a comunicação corporativa.
Continuo a questionar a liderança.
E agora, acrescento mais uma questão ao Nirav Tolia e ao fórum do Nextdoor:
Autorizou 100 milhões de dólares para a recompra de ações da NXDR.
Com estes preços, o que está à espera?
Se a liderança acredita na direção que o Nextdoor está a tomar, gostaria de ver essa confiança demonstrada não apenas através de palavras, podcasts e comunicados de imprensa.
Mostre aos acionistas através das decisões.
Porque, no final de contas, a confiança não é o que a administração diz sobre a empresa.
É o que a administração está disposta a fazer com o capital da empresa.
Acompanhe o meu estudo de caso contínuo do Nextdoor em NielFlamm.com/blog.

Dia 82: Será que a Nextdoor vai tirar mais um feriado prolongado de quatro dias?
É o dia 82.
Eu ainda estou aqui.
Ainda a alcançar usuários.
Ainda estou em contacto com empresas.
Ainda levanta questões aos investidores.
Continuo a documentar a minha decepção com o Nextdoor.
E o Nextdoor?
Bem, pelo que vejo, parece que a empresa está a seguir uma estratégia de comunicação já conhecida:
É sexta-feira, véspera do feriado do Dia do Trabalhador. Tudo está muito tranquilo.
Não vi hoje nenhuma publicação nova nos canais de comunicação corporativa da Nextdoor.
Nenhuma novidade do CEO Nirav Tolia.
E aqueles dois estudos detalhados da Insights que solicitei?
Nada ainda.
Mas tenho algumas notícias entusiasmantes.
O NXDR subiu um cêntimo! 🎉
No momento em que escrevo, o NXDR está em funcionamento aproximadamente $0.01.
Epá, pelo menos não está em baixo.
Ao fim de 82 dias, aprendi a valorizar as pequenas coisas.
Um cêntimo de cada vez, pessoal.
É claro que uma variação de um cêntimo num único dia de negociação não nos diz muito sobre o valor a longo prazo da empresa ou sobre a confiança dos investidores. O que importa é o desempenho consistente e se as decisões da gestão criam, em última análise, valor para os acionistas.
Teremos notícias da Nextdoor no Dia do Trabalhador?
O meu palpite?
Provavelmente não.
Veremos na segunda-feira.
Mas fico a pensar: quão difícil é para uma organização de comunicação corporativa agendar uma publicação para o Dia do Trabalhador com antecedência?
Não é propriamente necessário ter alguém sentado a uma secretária a escrever na segunda-feira de manhã:
“Feliz Dia do Trabalhador!”
Agende.
Vá aproveitar o churrasco.
Problema resolvido.
Depois chega a terça-feira.
Talvez recebamos outra mensagem impecável sobre vizinhos verificados, recomendações fiáveis, empresas locais que constroem reconhecimento de marca e como a Nextdoor está a fortalecer as comunidades.
Essa é a mensagem.
Tenho interesse em saber o que acontece por baixo disto.
Porque as questões mais importantes ainda estão lá, sem resposta
De que forma a crescente monetização das interações entre pequenas empresas pelo Nextdoor afetará os negócios que ajudaram a criar o valor local da plataforma?
Onde estão os dois estudos detalhados do Insights que os próprios posts anteriores do blogue da Nextdoor convidaram os leitores a solicitar?
Como é que a remuneração dos executivos se alinha com a criação sustentável de valor para os acionistas?
Quando é que a Nextdoor deixará de melhorar as suas perdas e passará a oferecer a rentabilidade e o valor consistentes que os acionistas esperam?
E quando é que alguém diz simplesmente:
“Niel, vamos conversar.”
Essa é a parte que me continua a surpreender.
Isto poderia ter sido muito diferente
Já o disse antes, mas torna-se cada vez mais relevante a cada dia que passa.
Se alguém da Nextdoor tivesse entrado em contacto comigo há quase um ano, duvido que estivesse tão empenhado em documentar a prestação de contas hoje.
Não porque precisassem de concordar comigo.
Não porque esperasse um tratamento especial.
Não porque uma simples chamada telefónica resolva magicamente todas as quezílias.
Porque alguém teria demonstrado algo incrivelmente básico:
Responsabilidade.
“Nós ouvimos-te.”
“Discordamos.”
“Eis o porquê.”
“Eis o que podemos fazer.”
“Eis o que não podemos fazer.”
Isto é comunicação.
Em vez disso, passei meses a documentar o que acontece quando as dúvidas persistem, a comunicação falha e um acionista insatisfeito está cada vez mais interessado em perceber porquê.
E aqui estamos.
Dia 82.
E não, não tenho qualquer interesse em ser um guerreiro do teclado
Quem lesse todos estes posts poderia pensar:
Este tipo simplesmente gosta de brigar com pessoas online.
Na verdade, preferia muito mais ter uma conversa.
Presencialmente.
Por telefone.
Por videoconferência.
Vou até tornar isto agradável.
Vamos marcar um café virtual? ☕
Qualquer pessoa do Nextdoor que queira discutir o que tenho documentado pode contactar-me.
Já forneci estas informações anteriormente, e estão disponíveis no meu site.
E-mail: niel@nielflamm.com
Telefone: (843) 212-6824
Nirav, da área de Comunicação, Relações com Investidores e Análise de Dados — ou alguém da Nextdoor:
Ligue para alguém. Envie um e-mail. Agende uma videochamada.
O café é por minha conta.
Bem, tecnicamente, o meu café é por minha conta. O seu é por sua conta.
Aproveite o fim de semana!
Talvez o Nextdoor me surpreenda na segunda-feira.
Talvez haja um post sobre o Dia do Trabalhador.
Talvez alguém envie os estudos.
Talvez o meu telefone toque.
Talvez o NXDR suba mais um cêntimo.
Neste momento, tudo é possível.
Porque, há quase um ano, uma conversa talvez tivesse sido suficiente.
Hoje estamos no 82º dia.
O convite continua em aberto.
Vamos conversar.
Bloqueado por um CEO: o que significa realmente o bloqueio?
Recentemente escrevi sobre ter sido bloqueado no X pelo cofundador e CEO da Nextdoor, Nirav Tolia.
E depois de olhar novamente para aquele ecrã, comecei a pensar na psicologia do próprio bloco.
Não diagnosticar Nirav.
Não estou a fingir que sei o que ele está a pensar.
Não estou a dizer que de alguma forma consegui entrar na cabeça dele.
Porque não tenho.
Mas acho este comportamento fascinante.
Porque é que alguém bloqueia um crítico?
Poderiam existir diversas explicações.
Talvez Nirav ache que sou repetitivo.
Talvez ele não goste da minha abordagem.
Talvez não queira que as críticas apareçam abaixo das suas publicações.
Talvez seja gestão de reputação.
Talvez ele considere os meus comentários perturbadores.
Talvez tenha simplesmente decidido: " Não quero lidar mais com este tipo".
E sabe uma coisa?
É um direito dele.
É a conta X dele. Ele pode bloquear-me.
Mas eis o que o torna interessante:
Não sou uma pessoa qualquer a gritar-lhe insultos. Sou um acionista que faz perguntas sobre a empresa da qual possuo ações.
Questionei a liderança do Nextdoor.
Eu questionei a remuneração dos executivos.
Questiono a comunicação da empresa.
Questionei a moderação e a verificação.
Questiono a forma como a empresa trata e rentabiliza as pequenas empresas.
Questiono a transparência da sua pesquisa.
Questiono se a estratégia está a criar valor suficiente para os acionistas.
Estas perguntas não estão a desaparecer porque a minha conta desapareceu do feed X do Nirav.
Do ponto de vista psicológico, o que é que um bloqueio realiza?
É aqui que o assunto se torna interessante, sem ter de fazer de psicólogo amador.
Bloquear alguém cria um limite.
Remove uma interação indesejada.
Isto proporciona um maior controlo sobre o que aparece no ambiente das redes sociais da pessoa.
Isto pode reduzir a exposição a críticas.
Pode pôr fim a uma interação que alguém já não considera produtiva.
E sim, em algumas circunstâncias, a evitação também pode ser uma resposta a informações desconfortáveis.
Qual deles se aplica aqui?
Não faço a mínima ideia.
E a não ser que o Nirav me diga, mais ninguém sabe.
É exatamente por isso que não lhe vou chamar psicologicamente inseguro, diagnosticá-lo como narcisista ou afirmar que descobri alguma ferida emocional profunda.
Isso seria especulação disfarçada de análise.
Em vez disso, vou cingir-me a algo que possa de facto documentar:
Ele bloqueou-me.
E vou colocar aquela que considero a questão muito mais interessante.
Porquê?
A dinâmica de poder é fascinante
Pense nas pessoas aqui envolvidas.
De um lado está Nirav Tolia.
Cofundador e CEO da Nextdoor.
Empreendedor.
Participação especial como investidor no programa Shark Tank.
Convidado do podcast.
Executivo de uma empresa de capital aberto.
Uma pessoa com acesso a profissionais de comunicação corporativa, relações com investidores, advogados, oportunidades nos media e uma plataforma pública significativa.
Por outro lado:
Eu.
Um acionista.
Um blogue.
Não existe departamento de comunicação.
Não existe equipa de relações com investidores.
Sem estratégia de distribuição da Business Wire.
Apenas perguntas, capturas de ecrã, informações disponíveis ao público e, aparentemente, uma dose impressionante de persistência.
No entanto, fui eu que tive de ser retirado da conversa.
Acho isso fascinante.
Talvez seja apenas gestão de reputação
Existe também uma explicação que praticamente não requer psicologia.
Talvez Nirav simplesmente não queira um crítico persistente a deixar comentários negativos nas suas publicações públicas.
Isto não é necessariamente insegurança.
Pode ser simplesmente gestão de reputação.
Se for essa a explicação, porém, levanta outra questão interessante para mim.
A Nextdoor é uma empresa cujo negócio principal gira, supostamente, em torno de conversas, comunidade e conexão.
A empresa quer que os vizinhos falem entre si.
A empresa pretende que os vizinhos recomendem empresas.
O objetivo é promover a interação entre empresas e comunidades.
O objetivo é promover a troca de opiniões entre as pessoas.
Mas o que acontece quando a conversa se torna desconfortável para a pessoa que dirige a empresa?
Aparentemente, pelo menos no meu caso:
Bloco.
Há nisso uma certa ironia.
Eis o que o bloco não realiza
Isto não altera os resultados financeiros da Nextdoor.
Isto não aumenta o preço das ações da NXDR.
Não responde às minhas perguntas sobre a remuneração dos executivos.
Isto não explica a estratégia do Nextdoor.
Isto não resolve as minhas preocupações sobre a monetização de pequenas empresas.
Não fornece os dados detalhados do Insights que tenho vindo a solicitar.
Não aborda as minhas preocupações em relação à comunicação, transparência ou responsabilidade.
E certamente não aumenta a minha confiança na liderança do Nextdoor.
Isto realiza exatamente uma coisa:
Não consigo interagir com a conta X do Nirav.
Ok.
Eu vou sobreviver.
As questões são maiores do que uma simples conta X
É aqui que penso que os CEO — e, na verdade, qualquer líder — se deparam com uma escolha interessante quando lidam com críticas persistentes.
Pode responder.
Pode ignorar isso.
Pode contestar isso.
Pode explicar por que está errado.
Pode apresentar provas que o contradigam.
Pode até decidir que o crítico não vale o seu tempo.
Todas as opções legítimas.
Mas bloquear a pessoa não refuta a crítica.
E é por isso que não estou particularmente interessado em tentar determinar se Nirav é "demasiado sensível"
Tenho interesse em saber se estou errado.
Mostra-me.
Se a estratégia de liderança da Nextdoor estiver a funcionar, mostre os resultados aos acionistas.
Se a estratégia de monetização visa fortalecer a experiência no bairro, mostre-nos.
Se a remuneração dos executivos estiver adequadamente alinhada com a criação de valor para os acionistas, explique.
Se a minha interpretação da cultura empresarial da Nextdoor estiver completamente errada, demonstrem porquê.
Se a pesquisa detalhada que solicitei por mais de 80 dias não estiver disponível, basta dizer-me.
Estas são respostas substanciais.
Um bloco não o é.
Talvez tenha tocado num ponto sensível. Talvez não.
Será que as minhas críticas incomodaram Nirav?
Claro.
Será que simplesmente se cansou de ver o meu nome?
Absolutamente.
Será que alguém responsável pela sua presença nas redes sociais decidiu que bloquear-me era a solução mais fácil?
Possível.
Será que não é nada mais complicado do que "Não quero mais que este gajo comente aqui"?
Sim.
Essa é a questão.
Não sei porque é que Nirav Tolia me bloqueou.
Mas acho a decisão fascinante.
Sou um acionista que faz repetidamente perguntas incómodas sobre liderança, remuneração dos executivos, desempenho da empresa e valor para o acionista.
Se o bloqueio representa frustração, gestão de reputação, um limite pessoal ou simplesmente o desejo de não ver as minhas críticas, só Nirav sabe.
O que não faz é responder às perguntas.
E essa é a parte que me importa.
Bloqueie.

Dia 81: O Nextdoor diz que adora pequenas empresas. Então, porquê criar uma barreira entre elas e os seus vizinhos?
Hoje é o 81º dia.
Ontem escrevi sobre o Nextdoor informando as empresas:
“Uma reputação que se conquista vale mais do que uma que se possa comprar.”
Hoje, vamos analisar o que a Nextdoor está realmente a construir para estas empresas.
O anúncio da Nextdoor está aqui:
https://blog.nextdoor.com/small-business-improvements
A empresa está a lançar o Local Faves, páginas comerciais gratuitas reformuladas, pesquisa melhorada, novos painéis de controlo para empresas e, no futuro, a possibilidade de as empresas locais participarem diretamente no feed do bairro.
Algumas destas ideias parecem ótimas.
Mas depois chegamos a:
Alertas de Oportunidades.
A Nextdoor descreve isto como um produto pago que encaminha os pedidos de vizinhos verificados diretamente para os fornecedores de serviços locais, para que estas empresas possam responder primeiro e, potencialmente, ganhar o trabalho.
E é aí que vejo a exploração financeira.
Imagine a conversa no bairro
Um vizinho publica:
Alguém conhece um bom faz-tudo?
Outro vizinho recomenda o serviço de reparação doméstica do Joe.
Excelente.
Supostamente, é disso que se trata o Nextdoor: vizinhos a ajudar vizinhos e empresas a ganhar reputação de forma orgânica.
Mas o facto de o negócio de Joe ser recomendado não significa necessariamente que ele possa simplesmente entrar nesta conversa hoje e dizer:
“Obrigado pela recomendação. Terei todo o gosto em ajudar.”
A Nextdoor afirma que o acesso direto a feeds para empresas locais estará disponível "em breve".
Entretanto, o Nextdoor tem uma solução:
Pague para receber alertas de oportunidades.
Agora, o Nextdoor pode encaminhar estes pedidos diretamente aos fornecedores de serviços participantes.
É aí que começo a fazer perguntas.
Se o valor do Nextdoor reside nas recomendações orgânicas de vizinhança, porquê criar um obstáculo entre o negócio e a oportunidade?
Depois, há o stock
Na terça-feira, a NXDR encerrou por volta de $2.20.
Na quarta-feira, recuperou para aproximadamente $2.28.
Enquanto escrevo isto, são cerca de $2.26.
As ações oscilam. Três dias de negociação não comprovam se uma estratégia de gestão está a ser bem-sucedida ou falhada.
Mas repare-se no contexto mais amplo que tenho vindo a documentar.
Problemas de comunicação.
Questões sobre moderação.
Monetização de pequenas empresas.
Questões de transparência.
Frustração dos acionistas.
E as ações ainda estão bem abaixo do fecho de 2,68 dólares de 10 de agosto.
Independentemente de quantos podcasts o CEO apareça, eventualmente:
As decisões geram valor.
O marketing não substitui a execução.
Os podcasts não substituem as atuações ao vivo.
E a comunicação empresarial não gera automaticamente a confiança dos investidores.
E isso leva-me de volta a Nirav Tolia
Já disse que perdi a confiança na liderança de Nirav e acredito que o Conselho deveria promover uma mudança na cimeira.
Continuo também a questionar-me sobre a remuneração dos executivos.
Quando uma empresa ainda está a trabalhar para alcançar uma rentabilidade consistente de acordo com os princípios contabilísticos geralmente aceites (GAAP) e os acionistas aguardam a criação de valor sustentado, como justificar os bónus executivos e os pacotes de remuneração multimilionários?
Esta é uma questão legítima para os acionistas.
Sobretudo quando essa remuneração representa, em última análise, recursos pertencentes à empresa e aos seus acionistas.
Depois, assisti a um vídeo sobre cultura empresarial disfuncional
O vídeo foi dirigido principalmente aos colaboradores que avaliam a cultura da sua empresa.
https://www.facebook.com/share/r/1GpV1cKmwi/
Mas, ao assistir, não pude deixar de aplicar aquelas observações que fiz ao analisar a visão de Nex sobre o Nextdoor a partir do exterior.
Cinco temas se destacaram:
Má prestação de contas da liderança
Valores pouco claros
Baixa confiança e transparência
Comunicação deficiente
Resistência ao feedback
Não posso dizer como é a cultura interna do Nextdoor.
Eu não trabalho lá.
Mas posso descrever como a cultura da empresa se apresenta para mim enquanto acionista, utilizador e observador externo, após 81 dias a documentar as minhas interações com a empresa.
E, do meu ponto de vista, estas cinco descrições começam a tornar-se desconfortáveis.
A cultura acaba por se tornar visível
A cultura empresarial não se restringe à sede.
Eventualmente, os clientes apercebem-se disso.
As empresas vivenciam isso.
Os investidores vivenciam isso.
O público vivencia isso.
Se a comunicação interna for interrompida, eventualmente isso refletir-se-á externamente.
Se a liderança resistir às críticas internas, os de fora acabarão por se aperceber.
Se a receita se tornar mais importante do que a experiência das partes interessadas, o produto acabará por refletir isso.
E é por isso que continuo a voltar à mesma questão:
Que tipo de empresa está a Nextdoor a tentar tornar-se?
Uma rede de vizinhança?
Uma plataforma de publicidade?
Um serviço de geração de leads?
Um mecanismo de recomendação fiável?
Ou alguma combinação dos quatro?
Ganhar dinheiro não é o problema.
O Nextdoor precisa, sem dúvida, de gerar receitas.
Sou acionista. Quero receita, lucro e valorização das ações.
Mas existe uma diferença entre rentabilizar um ecossistema valioso e fazer com que cada interação pareça mais uma oportunidade para cobrar uma taxa.
Dia 81
No momento em que escrevo isto, a ação está cotada a cerca de 2,26 dólares
A estratégia de monetização para pequenas empresas continua.
Os podcasts continuam.
Ainda estou à espera dos dois estudos detalhados do Insights.
E, na minha perspetiva, os sinais de uma cultura empresarial disfuncional continuam a tornar-se mais visíveis externamente.
Má prestação de contas por parte da liderança.
Valores incertos.
Baixa confiança e transparência.
Comunicação deficiente.
Resistência ao feedback.
Talvez o Nextdoor discorde.
Bom.
Explique porque estou errado.
Porque bloquear críticas, ignorar perguntas e adicionar mais um produto pago não está a alterar a minha avaliação.
Isso está a reforçar a situação.