

Dia 83: A Nextdoor tem 100 milhões de dólares para recompra de ações. Então, porque não está a comprar?
Hoje é o 83º dia do meu estudo de caso contínuo sobre o Nextdoor.
Hoje quero falar de algo diferente:
Ações da NXDR.
Mais especificamente, se a liderança da Nextdoor acredita que a empresa está subvalorizada e acredita firmemente na sua direção, porque não está a comprar agressivamente as suas próprias ações a estes preços?
Antes que alguém se apresse a comentar com uma correcção, deixem-me fazer eu uma.
A Nextdoor TEM um programa de recompra de ações.
E comprou ações.
De acordo com os documentos da Nextdoor arquivados na SEC, durante o primeiro semestre de 2026, a empresa recomprou e cancelou aproximadamente 17 milhões de ações por 28,7 milhões de dólares, a um preço médio de 1,69 dólares por ação.
Mas eis a parte que acho interessante:
Durante o segundo trimestre de 2026, a Nextdoor não recomprou qualquer ação.
E, a 30 de junho, a empresa ainda tinha 100 milhões de dólares disponíveis ao abrigo da sua atual autorização de recompra de ações.
Portanto, a minha questão não é:
Porque é que o Nextdoor não oferece recompra?
A minha pergunta é:
Por que razão não o está a usar agora?
A Nextdoor reportou 378 milhões de dólares em caixa, equivalentes de caixa e títulos negociáveis no final do segundo trimestre.
O Conselho já autorizou até 100 milhões de dólares para recompra de ações até junho de 2028.
Entretanto, a NXDR tem sido recentemente negociada na faixa dos 2 dólares.
Se a administração acredita que a estratégia da Nextdoor está a funcionar...
Se a administração acredita que o mercado está a subvalorizar a empresa...
Se a administração acredita que todos estes novos produtos, iniciativas para pequenas empresas, recursos de IA e estratégias de publicidade vão gerar valor substancial no futuro...
Porque é que comprar ações da própria empresa não seria uma utilização atrativa de pelo menos parte desse capital autorizado?
Invista onde estão os seus podcasts
Tenho acompanhado as várias participações de Nirav Tolia em podcasts.
Eu ouvi a visão.
Eu li os comunicados de imprensa.
Já vi o Nextdoor descrever-se como a “rede essencial do bairro”
Ok.
Mostre-me a confiança com capital.
Uma recompra significativa de ações a um preço que a administração acredita genuinamente estar substancialmente abaixo do valor intrínseco pode transmitir uma mensagem muito diferente de mais uma entrevista em podcast.
Diz o seguinte:
Acreditamos que as nossas ações valem mais do que isso.
E estamos dispostos a investir o dinheiro da empresa nesta crença.
A própria Nextdoor apresentou um argumento quase idêntico quando anunciou o seu programa original de recompra de ações em 2022, afirmando que o plano refletia a confiança na sua estratégia e a crença de que a avaliação de mercado não refletia a oportunidade da empresa.
Então, em que acredita a administração hoje?
E depois há a remuneração baseada em ações
Há um outro lado nesta discussão.
A Nextdoor reportou aproximadamente 14,9 milhões de dólares em remuneração baseada em ações no segundo trimestre de 2026.
A remuneração em ações não é necessariamente má. É extremamente comum nas empresas tecnológicas e pode ajudar a alinhar os colaboradores e executivos com os acionistas.
Mas os acionistas devem ainda questionar o que acontece à sua participação acionista à medida que a remuneração em ações é distribuída ao longo do tempo.
A diluição é importante.
Se estiver a emitir ações a colaboradores e executivos enquanto as ações estão em baixa, os acionistas têm todos os motivos para questionar se as recompras estão a compensar suficientemente essa diluição — e se a remuneração está a produzir o desempenho pelo qual os acionistas estão a pagar.
Isto é particularmente importante para mim quando estamos a discutir a remuneração dos executivos.
Tenho questionado repetidamente como é que a remuneração de Nirav Tolia se alinha com o valor entregue aos acionistas.
Eis outra forma pela qual a gestão poderia demonstrar confiança:
Compre as ações.
Imagine a mensagem
Esqueça por momentos mais um comunicado da Business Wire.
Imagine a Nextdoor a anunciar que a administração acredita que a NXDR está substancialmente subvalorizada e, por conseguinte, pretende utilizar de forma significativa a sua autorização de recompra existente de 100 milhões de dólares.
Essa é uma afirmação que eu notaria como acionista.
Não porque as recompras de ações resolvam magicamente os problemas de uma empresa.
Não.
A própria Nextdoor alerta os investidores de que as recompras de ações não garantem o aumento do valor para o acionista a longo prazo e que reduzem o cash-flow disponível para outros fins.
É justo.
Se a Nextdoor puder investir 1 dólar internamente e gerar um valor substancialmente superior a 1 dólar em valor para os acionistas a longo prazo, invista esse dólar no negócio.
Mas e se a administração acreditar que as suas próprias ações representam um dos melhores investimentos disponíveis para a empresa?
Compre.
Isto é alocação de capital.
Na verdade, esta é uma questão de confiança
O segundo trimestre da Nextdoor não foi de todo mau.
A receita aumentou 15% em termos homólogos, atingindo os 75 milhões de dólares.
A plataforma atingiu a marca dos 22,9 milhões de utilizadores ativos semanais .
O EBITDA ajustado atingiu aproximadamente 10 milhões de dólares.
O prejuízo líquido segundo os princípios contabilísticos geralmente aceites (GAAP) diminuiu drasticamente para aproximadamente 2 milhões de dólares, em comparação com os 15 milhões de dólares do ano anterior.
E a empresa terminou o mês de junho com aproximadamente 378 milhões de dólares em caixa, equivalentes de caixa e títulos negociáveis.
Estas são melhorias reais.
Então, eis o que quero perceber:
Se a administração acredita que estas melhorias são o início de algo muito maior, porque é que a Nextdoor não recomprou qualquer ação durante o segundo trimestre?
Já possui a autorização.
Possui liquidez substancial.
Já comprou ações antes.
E as ações mantêm-se com uma avaliação que tem frustrado acionistas como eu.
Dia 83
Ainda estou à espera dos dois estudos detalhados do Insights.
Continuo a questionar a estratégia de monetização para as pequenas empresas.
Continuo a questionar a comunicação corporativa.
Continuo a questionar a liderança.
E agora, acrescento mais uma questão ao Nirav Tolia e ao fórum do Nextdoor:
Autorizou 100 milhões de dólares para a recompra de ações da NXDR.
Com estes preços, o que está à espera?
Se a liderança acredita na direção que o Nextdoor está a tomar, gostaria de ver essa confiança demonstrada não apenas através de palavras, podcasts e comunicados de imprensa.
Mostre aos acionistas através das decisões.
Porque, no final de contas, a confiança não é o que a administração diz sobre a empresa.
É o que a administração está disposta a fazer com o capital da empresa.
Acompanhe o meu estudo de caso contínuo do Nextdoor em NielFlamm.com/blog.

Dia 82: Será que a Nextdoor vai tirar mais um feriado prolongado de quatro dias?
É o dia 82.
Eu ainda estou aqui.
Ainda a alcançar usuários.
Ainda estou em contacto com empresas.
Ainda levanta questões aos investidores.
Continuo a documentar a minha decepção com o Nextdoor.
E o Nextdoor?
Bem, pelo que vejo, parece que a empresa está a seguir uma estratégia de comunicação já conhecida:
É sexta-feira, véspera do feriado do Dia do Trabalhador. Tudo está muito tranquilo.
Não vi hoje nenhuma publicação nova nos canais de comunicação corporativa da Nextdoor.
Nenhuma novidade do CEO Nirav Tolia.
E aqueles dois estudos detalhados da Insights que solicitei?
Nada ainda.
Mas tenho algumas notícias entusiasmantes.
O NXDR subiu um cêntimo! 🎉
No momento em que escrevo, o NXDR está em funcionamento aproximadamente $0.01.
Epá, pelo menos não está em baixo.
Ao fim de 82 dias, aprendi a valorizar as pequenas coisas.
Um cêntimo de cada vez, pessoal.
É claro que uma variação de um cêntimo num único dia de negociação não nos diz muito sobre o valor a longo prazo da empresa ou sobre a confiança dos investidores. O que importa é o desempenho consistente e se as decisões da gestão criam, em última análise, valor para os acionistas.
Teremos notícias da Nextdoor no Dia do Trabalhador?
O meu palpite?
Provavelmente não.
Veremos na segunda-feira.
Mas fico a pensar: quão difícil é para uma organização de comunicação corporativa agendar uma publicação para o Dia do Trabalhador com antecedência?
Não é propriamente necessário ter alguém sentado a uma secretária a escrever na segunda-feira de manhã:
“Feliz Dia do Trabalhador!”
Agende.
Vá aproveitar o churrasco.
Problema resolvido.
Depois chega a terça-feira.
Talvez recebamos outra mensagem impecável sobre vizinhos verificados, recomendações fiáveis, empresas locais que constroem reconhecimento de marca e como a Nextdoor está a fortalecer as comunidades.
Essa é a mensagem.
Tenho interesse em saber o que acontece por baixo disto.
Porque as questões mais importantes ainda estão lá, sem resposta
De que forma a crescente monetização das interações entre pequenas empresas pelo Nextdoor afetará os negócios que ajudaram a criar o valor local da plataforma?
Onde estão os dois estudos detalhados do Insights que os próprios posts anteriores do blogue da Nextdoor convidaram os leitores a solicitar?
Como é que a remuneração dos executivos se alinha com a criação sustentável de valor para os acionistas?
Quando é que a Nextdoor deixará de melhorar as suas perdas e passará a oferecer a rentabilidade e o valor consistentes que os acionistas esperam?
E quando é que alguém diz simplesmente:
“Niel, vamos conversar.”
Essa é a parte que me continua a surpreender.
Isto poderia ter sido muito diferente
Já o disse antes, mas torna-se cada vez mais relevante a cada dia que passa.
Se alguém da Nextdoor tivesse entrado em contacto comigo há quase um ano, duvido que estivesse tão empenhado em documentar a prestação de contas hoje.
Não porque precisassem de concordar comigo.
Não porque esperasse um tratamento especial.
Não porque uma simples chamada telefónica resolva magicamente todas as quezílias.
Porque alguém teria demonstrado algo incrivelmente básico:
Responsabilidade.
“Nós ouvimos-te.”
“Discordamos.”
“Eis o porquê.”
“Eis o que podemos fazer.”
“Eis o que não podemos fazer.”
Isto é comunicação.
Em vez disso, passei meses a documentar o que acontece quando as dúvidas persistem, a comunicação falha e um acionista insatisfeito está cada vez mais interessado em perceber porquê.
E aqui estamos.
Dia 82.
E não, não tenho qualquer interesse em ser um guerreiro do teclado
Quem lesse todos estes posts poderia pensar:
Este tipo simplesmente gosta de brigar com pessoas online.
Na verdade, preferia muito mais ter uma conversa.
Presencialmente.
Por telefone.
Por videoconferência.
Vou até tornar isto agradável.
Vamos marcar um café virtual? ☕
Qualquer pessoa do Nextdoor que queira discutir o que tenho documentado pode contactar-me.
Já forneci estas informações anteriormente, e estão disponíveis no meu site.
E-mail: niel@nielflamm.com
Telefone: (843) 212-6824
Nirav, da área de Comunicação, Relações com Investidores e Análise de Dados — ou alguém da Nextdoor:
Ligue para alguém. Envie um e-mail. Agende uma videochamada.
O café é por minha conta.
Bem, tecnicamente, o meu café é por minha conta. O seu é por sua conta.
Aproveite o fim de semana!
Talvez o Nextdoor me surpreenda na segunda-feira.
Talvez haja um post sobre o Dia do Trabalhador.
Talvez alguém envie os estudos.
Talvez o meu telefone toque.
Talvez o NXDR suba mais um cêntimo.
Neste momento, tudo é possível.
Porque, há quase um ano, uma conversa talvez tivesse sido suficiente.
Hoje estamos no 82º dia.
O convite continua em aberto.
Vamos conversar.

Atualização sobre a recuperação: a bolha, os vasos sanguíneos e o braço com crostas
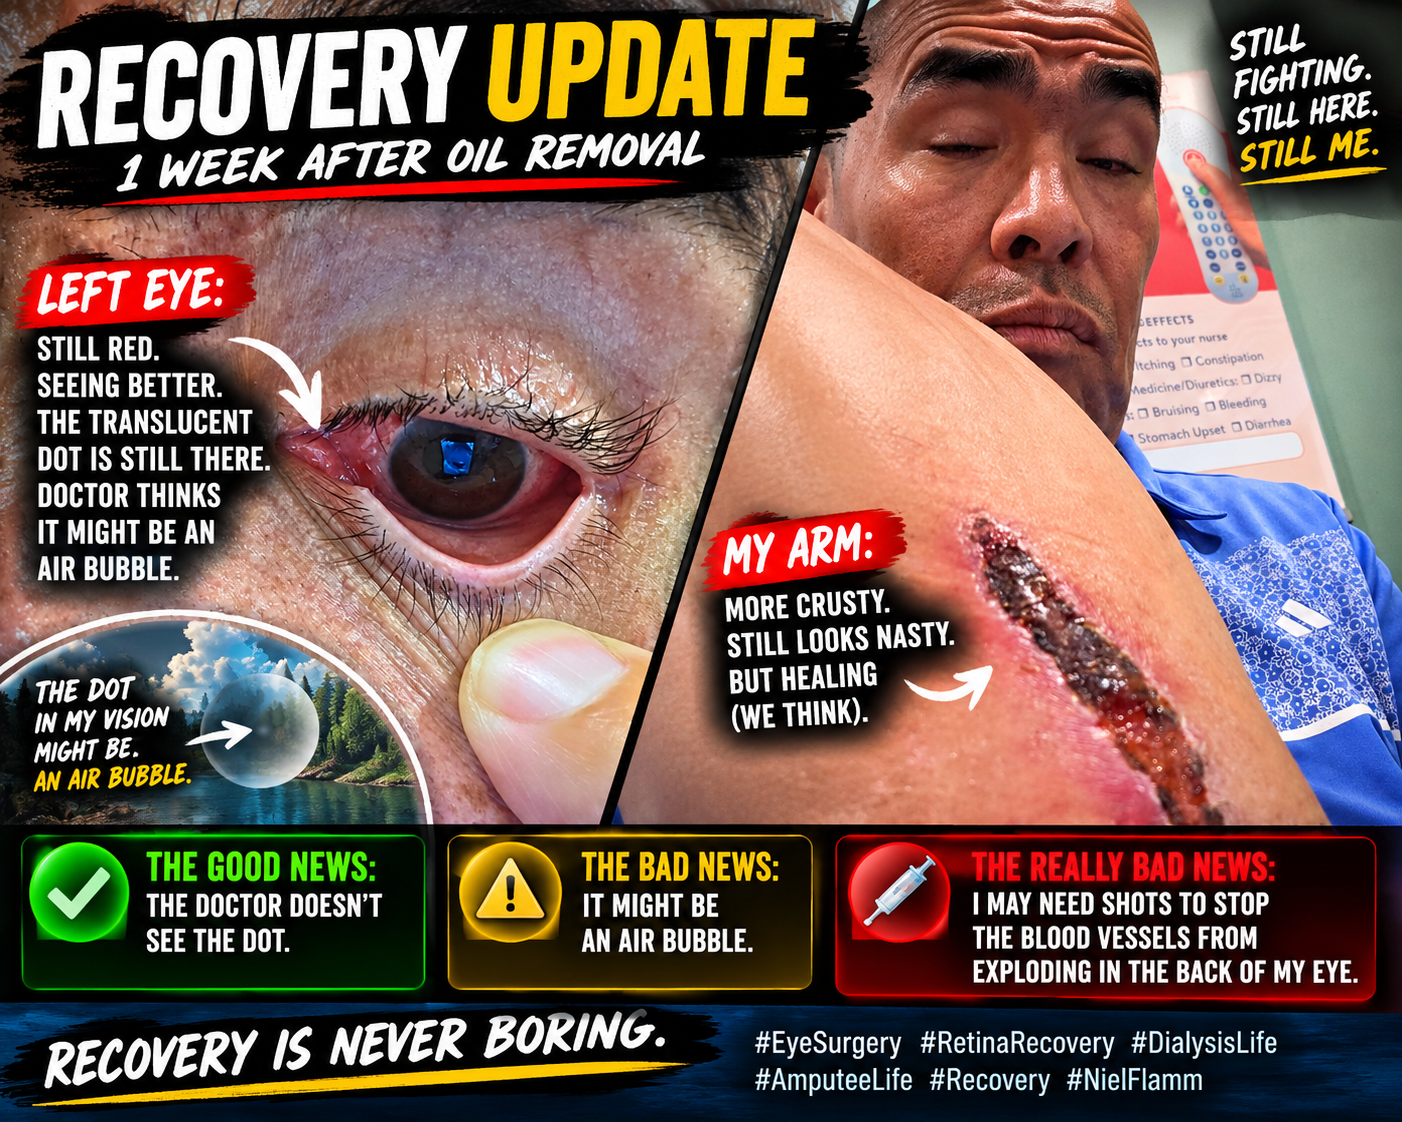
Hoje foi a minha consulta de seguimento uma semana após a remoção do óleo de silicone do meu olho esquerdo, e aparentemente a minha história de recuperação precisava de mais uma reviravolta.
Primeiro, a atualização fácil.
O meu braço está cada vez mais ressecado.
Isto soa repugnante porque, francamente, parece repugnante. O arranhão provocado pelo meu desentendimento com a prótese, a gravidade e a alcatifa continua a cicatrizar. Pode até estar a cicatrizar tecnicamente, mas, esteticamente, ainda estamos a milhas de distância de um anúncio publicitário da Neutrogena.
Agora, voltando ao olho.
Nos últimos dias, tenho falado sobre o horizonte, o vinagrete, o eclipse e, mais recentemente, sobre este ponto ou bolha translúcida que flutua na minha visão.
Naturalmente, esta era uma das coisas que queria perguntar na consulta de hoje.
As Boas Novas
O médico examinou-me o olho e não viu o ponto translúcido que estou a ver.
Certo. Isso é animador.
Aparentemente, o que quer que eu esteja a ver não é algo óbvio a acenar-lhe de dentro do meu globo ocular.
As más notícias
Ele disse que o que estou a ver pode ser uma bolha de ar.
Depois de passar a última semana a descrever o meu olho como a cabine de um avião, aparentemente pode haver ar envolvido, literalmente.
Não se pode inventar uma coisa dessas.
O horizonte foi encolhendo. O vinagrete foi desaparecendo. O eclipse veio e já se foi.
Agora tenho potencialmente o meu próprio nível de bolha em miniatura.
👁️🫧
E depois vieram as notícias MESMO más
Esta foi a parte da consulta que não estava particularmente entusiasmado para ouvir.
O médico está bastante preocupado com os vasos sanguíneos na parte de trás do meu olho, ao ponto de eu poder precisar de injeções no olho para ajudar a prevenir mais hemorragias ou problemas com estes vasos.
Sim.
Injeções. Não. Meu. Olho.
Já fui submetido a uma amputação.
Já fiz diálise.
Fui submetido a uma cirurgia na retina.
Já me colocaram óleo de silicone no olho.
Já me retiraram óleo de silicone do olho.
E, de alguma forma, a expressão "injeção no olho" ainda consegue chamar a minha atenção.
Não estou a dizer que isso vai definitivamente acontecer ainda. Essa é uma possibilidade que estamos a discutir agora, e veremos como as coisas se desenrolam a partir daqui.
Por enquanto, continuo o processo de recuperação e presto muita atenção ao que consigo — e ao que não consigo — ver.
A boa notícia é que estou a ver melhor do que logo após a cirurgia.
A estranha bolha translúcida ainda está por perto.
O braço continua a transformar-se numa enorme crosta endurecida.
E, aparentemente, o meu olho esquerdo decidiu que uma cirurgia não era material suficiente para este blogue.
Fique atento.
A este ritmo, o meu olho pode desenvolver Wi-Fi amanhã.

Os meus olhos não me estavam a enganar — aquilo não é um lugar de estacionamento
Após a diálise, conduzi durante 30 minutos até à Retina Consultants of South Carolina, em Ladson, para a minha consulta oftalmológica.
Aparentemente, o parque de estacionamento resolveu testar a minha visão antes do médico.
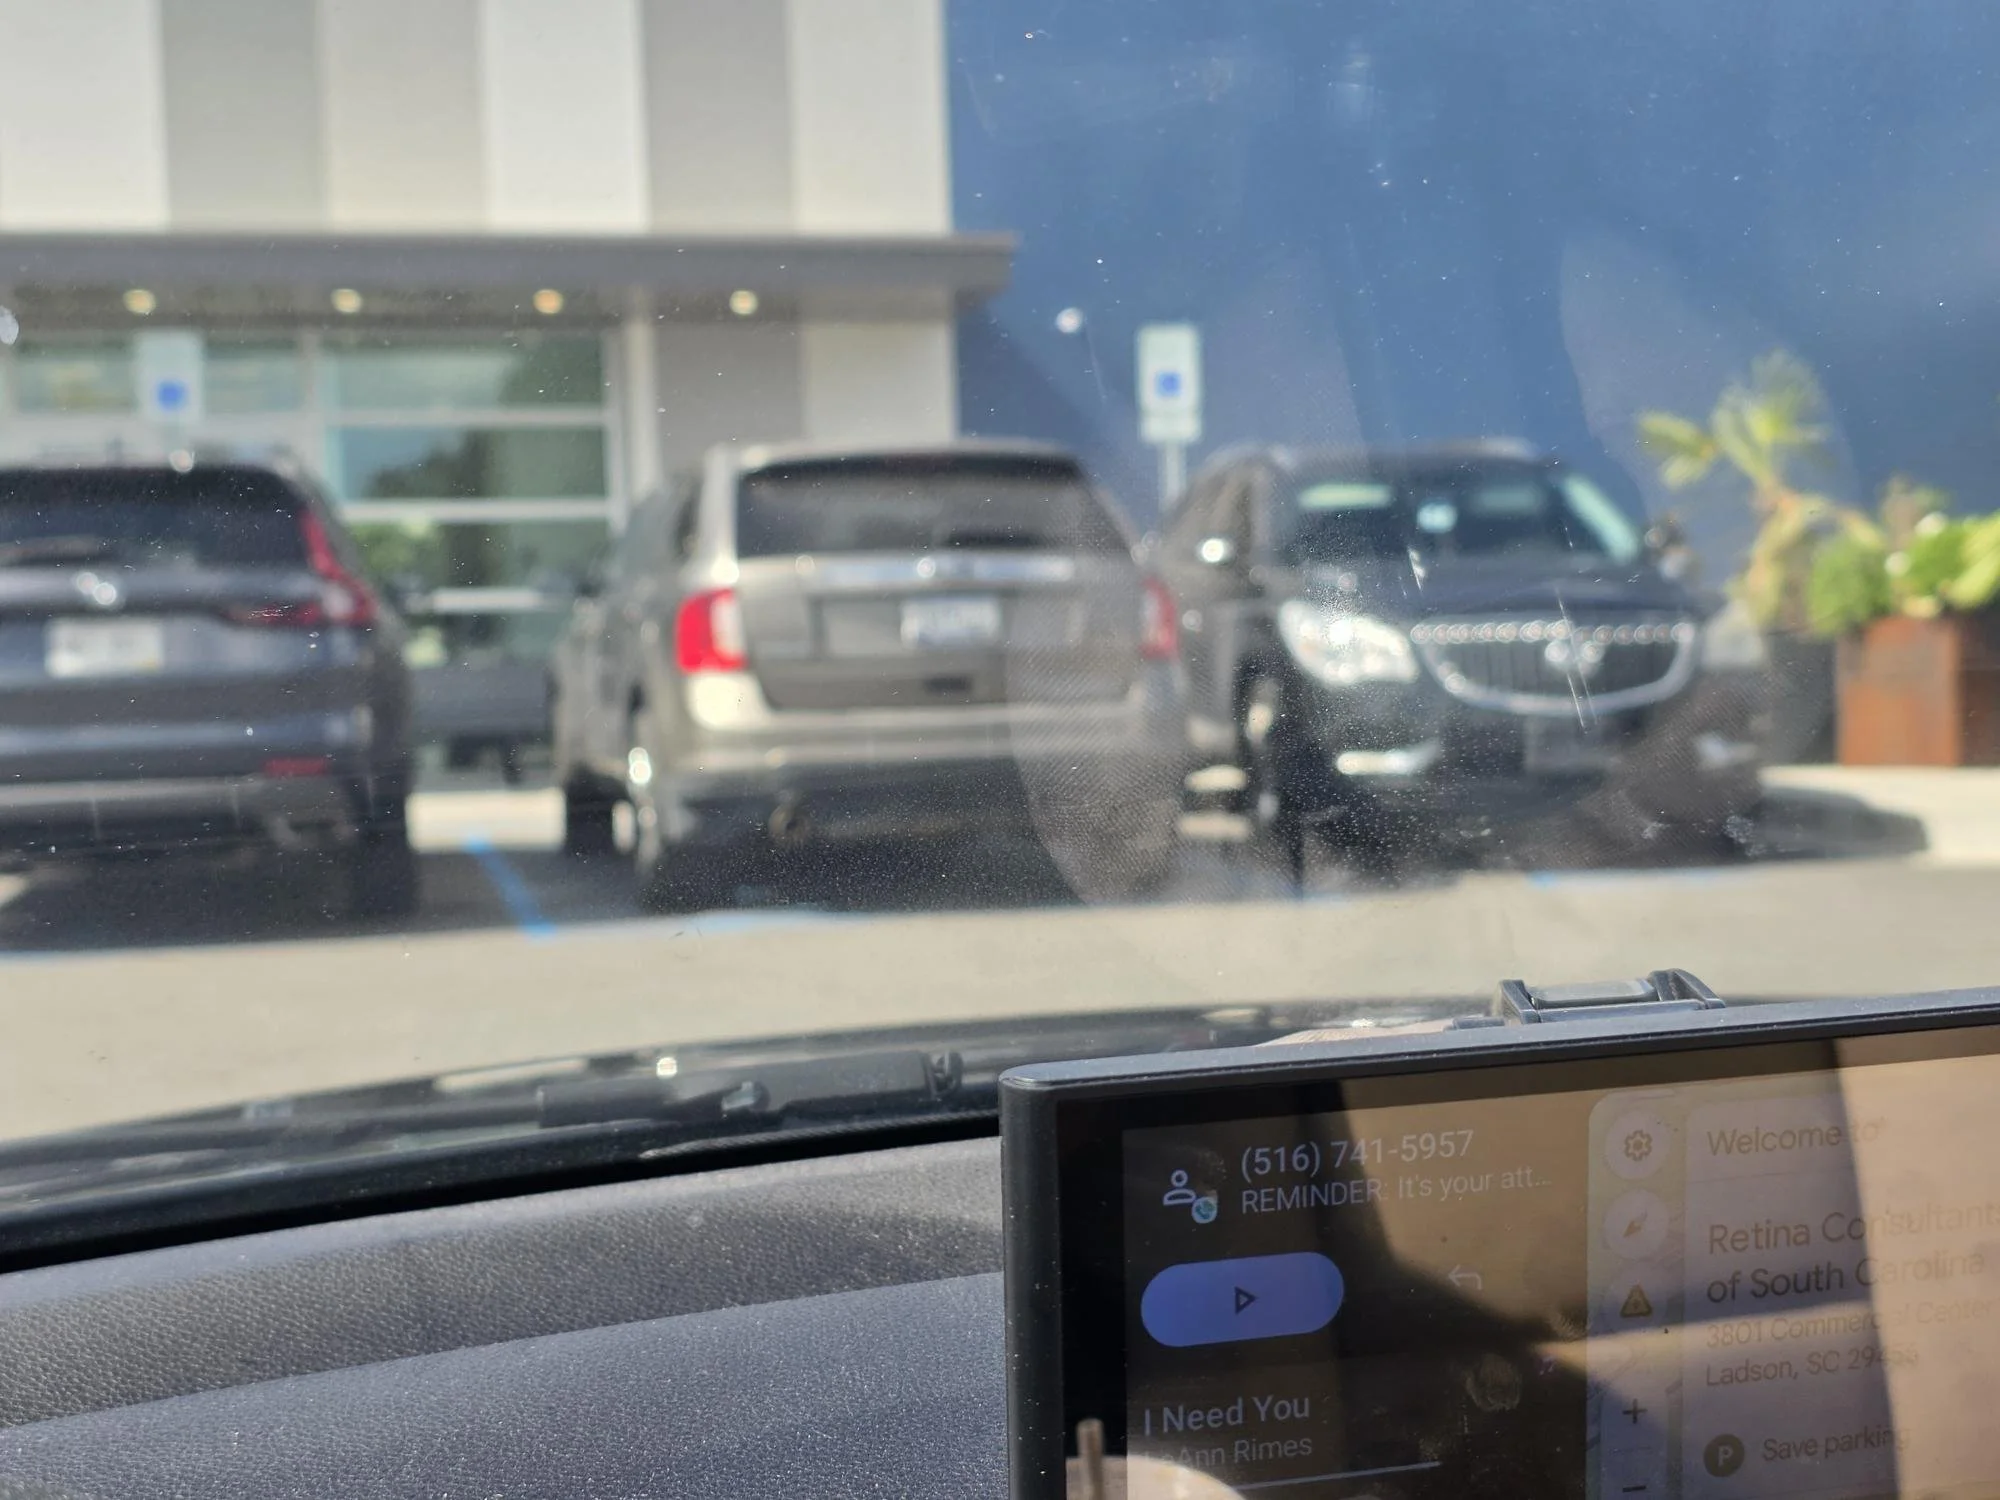
Vi um veículo estacionado num local que não era propriamente um lugar de estacionamento, incrivelmente apertado junto aos carros ao lado. Não tenho a certeza se as fotos captam totalmente o quão pouco espaço havia entre os veículos.
Talvez isso tenha feito parte do meu exame oftalmológico:
“Niel, consegues identificar o veículo estacionado ilegalmente?”
Sim. Sim, posso.
A cena fez-me lembrar algo que aconteceu há muitos anos, depois de uma viagem de negócios. Na altura, não estava sóbrio nem física nem emocionalmente.
Voltei ao parque de estacionamento de longa duração em O'Hare, saí do comboio e desci as escadas. O meu carro estava estacionado ali perto, o que deveria ter sido uma agradável surpresa depois da viagem.
Em vez disso, alguém tinha estacionado ao meu lado num lugar que não existia. O carro dessa pessoa estava tão perto do meu que não consegui abrir a porta do condutor.
Tive de entrar no carro pelo lado do passageiro — com os meus 159 quilos, pelo menos — e espremer-me pela consola central até chegar ao lugar do condutor.
Mas antes de o fazer, dei ao condutor que estacionou ilegalmente um motivo para pintar o carro de novo.
Esse não foi o meu momento de maior orgulho.
Para que fique bem claro: danificar o veículo de alguém foi errado. O péssimo estacionamento da pessoa não justifica a minha reação. Esta história não é um conselho nem algo que eu esteja a celebrar. É simplesmente um exemplo honesto de quem eu era naquele momento e de como lidei mal com a raiva e a frustração.
Hoje, a minha reação é diferente.
Eu tiro uma fotografia. Escrevo um post no blog. Aponto o problema sem criar um maior — e sem acrescentar um agendamento na oficina mecânica à agenda de alguém.
No entanto, estacionar num lugar inexistente, deixando espaço suficiente apenas para os outros condutores entrarem nos seus veículos, é egoísta. Não sabe se a pessoa que está ao seu lado tem mobilidade reduzida, usa cadeira de rodas ou prótese, ou se simplesmente não consegue entrar pelo lado do passageiro.
E ninguém — especialmente depois de uma sessão de diálise e a caminho de uma consulta com um oftalmologista — deveria ter de fazer acrobacias no parque de estacionamento porque decidiu que as linhas pintadas eram apenas sugestões.
Talvez a minha visão esteja a melhorar, mas até eu consegui ver que aquilo não era um lugar de estacionamento.
Sejam melhores, malta. Sejam melhores.
Bloqueado por um CEO: o que significa realmente o bloqueio?
Recentemente escrevi sobre ter sido bloqueado no X pelo cofundador e CEO da Nextdoor, Nirav Tolia.
E depois de olhar novamente para aquele ecrã, comecei a pensar na psicologia do próprio bloco.
Não diagnosticar Nirav.
Não estou a fingir que sei o que ele está a pensar.
Não estou a dizer que de alguma forma consegui entrar na cabeça dele.
Porque não tenho.
Mas acho este comportamento fascinante.
Porque é que alguém bloqueia um crítico?
Poderiam existir diversas explicações.
Talvez Nirav ache que sou repetitivo.
Talvez ele não goste da minha abordagem.
Talvez não queira que as críticas apareçam abaixo das suas publicações.
Talvez seja gestão de reputação.
Talvez ele considere os meus comentários perturbadores.
Talvez tenha simplesmente decidido: " Não quero lidar mais com este tipo".
E sabe uma coisa?
É um direito dele.
É a conta X dele. Ele pode bloquear-me.
Mas eis o que o torna interessante:
Não sou uma pessoa qualquer a gritar-lhe insultos. Sou um acionista que faz perguntas sobre a empresa da qual possuo ações.
Questionei a liderança do Nextdoor.
Eu questionei a remuneração dos executivos.
Questiono a comunicação da empresa.
Questionei a moderação e a verificação.
Questiono a forma como a empresa trata e rentabiliza as pequenas empresas.
Questiono a transparência da sua pesquisa.
Questiono se a estratégia está a criar valor suficiente para os acionistas.
Estas perguntas não estão a desaparecer porque a minha conta desapareceu do feed X do Nirav.
Do ponto de vista psicológico, o que é que um bloqueio realiza?
É aqui que o assunto se torna interessante, sem ter de fazer de psicólogo amador.
Bloquear alguém cria um limite.
Remove uma interação indesejada.
Isto proporciona um maior controlo sobre o que aparece no ambiente das redes sociais da pessoa.
Isto pode reduzir a exposição a críticas.
Pode pôr fim a uma interação que alguém já não considera produtiva.
E sim, em algumas circunstâncias, a evitação também pode ser uma resposta a informações desconfortáveis.
Qual deles se aplica aqui?
Não faço a mínima ideia.
E a não ser que o Nirav me diga, mais ninguém sabe.
É exatamente por isso que não lhe vou chamar psicologicamente inseguro, diagnosticá-lo como narcisista ou afirmar que descobri alguma ferida emocional profunda.
Isso seria especulação disfarçada de análise.
Em vez disso, vou cingir-me a algo que possa de facto documentar:
Ele bloqueou-me.
E vou colocar aquela que considero a questão muito mais interessante.
Porquê?
A dinâmica de poder é fascinante
Pense nas pessoas aqui envolvidas.
De um lado está Nirav Tolia.
Cofundador e CEO da Nextdoor.
Empreendedor.
Participação especial como investidor no programa Shark Tank.
Convidado do podcast.
Executivo de uma empresa de capital aberto.
Uma pessoa com acesso a profissionais de comunicação corporativa, relações com investidores, advogados, oportunidades nos media e uma plataforma pública significativa.
Por outro lado:
Eu.
Um acionista.
Um blogue.
Não existe departamento de comunicação.
Não existe equipa de relações com investidores.
Sem estratégia de distribuição da Business Wire.
Apenas perguntas, capturas de ecrã, informações disponíveis ao público e, aparentemente, uma dose impressionante de persistência.
No entanto, fui eu que tive de ser retirado da conversa.
Acho isso fascinante.
Talvez seja apenas gestão de reputação
Existe também uma explicação que praticamente não requer psicologia.
Talvez Nirav simplesmente não queira um crítico persistente a deixar comentários negativos nas suas publicações públicas.
Isto não é necessariamente insegurança.
Pode ser simplesmente gestão de reputação.
Se for essa a explicação, porém, levanta outra questão interessante para mim.
A Nextdoor é uma empresa cujo negócio principal gira, supostamente, em torno de conversas, comunidade e conexão.
A empresa quer que os vizinhos falem entre si.
A empresa pretende que os vizinhos recomendem empresas.
O objetivo é promover a interação entre empresas e comunidades.
O objetivo é promover a troca de opiniões entre as pessoas.
Mas o que acontece quando a conversa se torna desconfortável para a pessoa que dirige a empresa?
Aparentemente, pelo menos no meu caso:
Bloco.
Há nisso uma certa ironia.
Eis o que o bloco não realiza
Isto não altera os resultados financeiros da Nextdoor.
Isto não aumenta o preço das ações da NXDR.
Não responde às minhas perguntas sobre a remuneração dos executivos.
Isto não explica a estratégia do Nextdoor.
Isto não resolve as minhas preocupações sobre a monetização de pequenas empresas.
Não fornece os dados detalhados do Insights que tenho vindo a solicitar.
Não aborda as minhas preocupações em relação à comunicação, transparência ou responsabilidade.
E certamente não aumenta a minha confiança na liderança do Nextdoor.
Isto realiza exatamente uma coisa:
Não consigo interagir com a conta X do Nirav.
Ok.
Eu vou sobreviver.
As questões são maiores do que uma simples conta X
É aqui que penso que os CEO — e, na verdade, qualquer líder — se deparam com uma escolha interessante quando lidam com críticas persistentes.
Pode responder.
Pode ignorar isso.
Pode contestar isso.
Pode explicar por que está errado.
Pode apresentar provas que o contradigam.
Pode até decidir que o crítico não vale o seu tempo.
Todas as opções legítimas.
Mas bloquear a pessoa não refuta a crítica.
E é por isso que não estou particularmente interessado em tentar determinar se Nirav é "demasiado sensível"
Tenho interesse em saber se estou errado.
Mostra-me.
Se a estratégia de liderança da Nextdoor estiver a funcionar, mostre os resultados aos acionistas.
Se a estratégia de monetização visa fortalecer a experiência no bairro, mostre-nos.
Se a remuneração dos executivos estiver adequadamente alinhada com a criação de valor para os acionistas, explique.
Se a minha interpretação da cultura empresarial da Nextdoor estiver completamente errada, demonstrem porquê.
Se a pesquisa detalhada que solicitei por mais de 80 dias não estiver disponível, basta dizer-me.
Estas são respostas substanciais.
Um bloco não o é.
Talvez tenha tocado num ponto sensível. Talvez não.
Será que as minhas críticas incomodaram Nirav?
Claro.
Será que simplesmente se cansou de ver o meu nome?
Absolutamente.
Será que alguém responsável pela sua presença nas redes sociais decidiu que bloquear-me era a solução mais fácil?
Possível.
Será que não é nada mais complicado do que "Não quero mais que este gajo comente aqui"?
Sim.
Essa é a questão.
Não sei porque é que Nirav Tolia me bloqueou.
Mas acho a decisão fascinante.
Sou um acionista que faz repetidamente perguntas incómodas sobre liderança, remuneração dos executivos, desempenho da empresa e valor para o acionista.
Se o bloqueio representa frustração, gestão de reputação, um limite pessoal ou simplesmente o desejo de não ver as minhas críticas, só Nirav sabe.
O que não faz é responder às perguntas.
E essa é a parte que me importa.
Bloqueie.